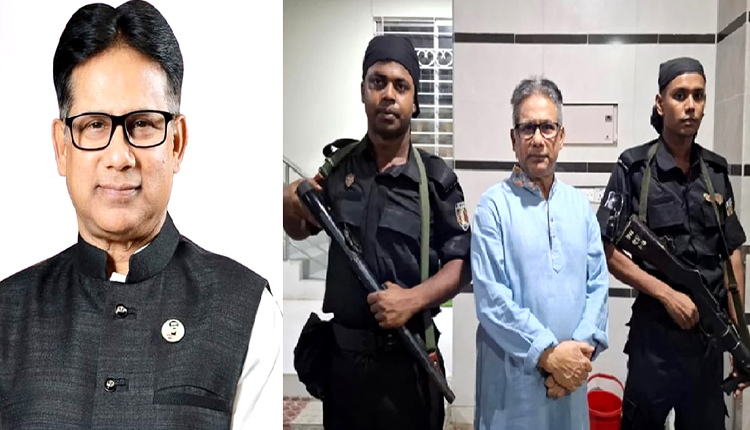
সাবেক সংসদ সদস্য ও তৈরি পোশাকশিল্পের ব্যবসায়ী নেতা আব্দুস সালাম মুর্শেদীর বিরুদ্ধে ৫৫ কোটি টাকার বেশি সম্পদ ও আয় গোপনের অভিযোগ উঠেছে। জাতীয় রাজস্ব বোর্ডের (এনবিআর) আয়কর গোয়েন্দা ও তদন্ত ইউনিটের অনুসন্ধানে তাঁর স্থায়ী আমানত বা ফিক্সড ডিপোজিট রিসিট (এফডিআর), ব্যাংক আমানত এবং নিজের সংশ্লিষ্ট বিভিন্ন প্রতিষ্ঠানের কাছ থেকে পাওয়া অর্থের তথ্য আয়কর রিটার্নে যথাযথভাবে উল্লেখ না করার বিষয়টি উঠে এসেছে বলে জানিয়েছেন সংশ্লিষ্ট কর্মকর্তারা।
এনবিআরের কর্মকর্তাদের দেওয়া তথ্য অনুযায়ী, ২০১৮-১৯ করবর্ষ থেকে শুরু করে কয়েক বছর ধরে মুর্শেদীর সম্পদ ও আয়ের তথ্য পর্যালোচনা করা হয়েছে। তদন্তে গোপন করা সম্পদ ও আয়ের পরিমাণ ৫৫ কোটি টাকার বেশি বলে উঠে এসেছে। কর ও জরিমানা মিলিয়ে এ ঘটনায় প্রায় ৩২ কোটি টাকা ফাঁকির হিসাব করা হয়েছে বলে জানিয়েছেন সংশ্লিষ্ট কর্মকর্তারা।
তদন্তসংশ্লিষ্ট সূত্রের দাবি, মুর্শেদীর নামে থাকা এফডিআর ও অন্যান্য আমানতের তথ্য গোপনের পাশাপাশি এনভয় গ্রুপ-সংশ্লিষ্ট বিভিন্ন কোম্পানি থেকে তাঁর ব্যাংক হিসাবে প্রায় ৩৩ কোটি টাকা স্থানান্তরের প্রমাণ পাওয়া গেছে। এসব অর্থের উৎস, প্রকৃতি এবং আয়কর রিটার্নে সেগুলোর প্রতিফলন ছিল কি না, তা তদন্তের গুরুত্বপূর্ণ বিষয় হয়ে উঠেছে।
এদিকে মুর্শেদীর পরিবারের দাবি, কর কর্তৃপক্ষের আগের একটি দাবির বিপরীতে তাঁরা প্রায় ১০ কোটি টাকা পরিশোধ করেছেন। পরিবারের পক্ষ থেকে নতুন করে আরও কোনো কর দাবি বা নোটিশ পাওয়ার কথা অস্বীকার করা হয়েছে। ফলে এনবিআরের তদন্তে উঠে আসা হিসাব এবং পরিবারের বক্তব্যের মধ্যে পার্থক্য রয়েছে।
এফডিআর ও আমানতের তথ্য গোপনের অভিযোগ
এনবিআরের আয়কর গোয়েন্দা ও তদন্ত ইউনিটের অনুসন্ধানে ২০১৮-১৯ করবর্ষ থেকে মুর্শেদীর এফডিআর ও আমানতসংক্রান্ত তথ্য পর্যালোচনা করা হয়। তদন্তসংশ্লিষ্ট কর্মকর্তাদের দেওয়া তথ্য অনুযায়ী, গোপন করা এফডিআর ও আমানতের পরিমাণ ২৩ কোটি টাকা থেকে ক্রমান্বয়ে বেড়ে ২০২৪-২৫ করবর্ষে ৩৩ কোটি ৬৫ লাখ টাকায় দাঁড়িয়েছে।
তদন্তকারীদের দাবি, এসব আমানত ও সংশ্লিষ্ট সম্পদের তথ্য আয়কর রিটার্নে যথাযথভাবে প্রকাশ করা হয়নি। এ কারণে তাঁর ঘোষিত সম্পদ ও প্রকৃত আর্থিক অবস্থার মধ্যে ব্যবধান রয়েছে কি না, তা খতিয়ে দেখা হচ্ছে।
আয়কর রিটার্নে সম্পদ, আয় ও বিনিয়োগের সঠিক তথ্য প্রকাশ করা করদাতার আইনগত দায়িত্ব। কোনো ব্যক্তি আয় বা সম্পদের তথ্য গোপন করেছেন কি না, তা নির্ধারণে তাঁর ব্যাংক হিসাব, আমানত, বিনিয়োগ, আয়ের উৎস এবং সংশ্লিষ্ট নথিপত্র পর্যালোচনা করা হয়। তবে গোপন সম্পদ বা আয়ের প্রকৃতি এবং তার বিপরীতে প্রযোজ্য করের পরিমাণ চূড়ান্ত করতে সংশ্লিষ্ট অর্থের উৎস ও লেনদেনের ধরন যাচাই করা প্রয়োজন।
মুর্শেদীর ক্ষেত্রে এনবিআরের তদন্তে পাওয়া তথ্যের ভিত্তিতে কর ও জরিমানার হিসাব করা হয়েছে বলে কর্মকর্তারা জানিয়েছেন। তবে এ বিষয়ে চূড়ান্ত কর নির্ধারণ, সংশ্লিষ্ট নথিপত্র এবং আপিল বা অন্য কোনো আইনি প্রক্রিয়ার অবস্থা সম্পর্কে বিস্তারিত তথ্য পাওয়া যায়নি।
বিভিন্ন কোম্পানি থেকে ব্যাংক হিসাবে ৩৩ কোটি টাকা
এনবিআরের আয়কর গোয়েন্দা ও তদন্ত ইউনিটের একজন ঊর্ধ্বতন কর্মকর্তা জানিয়েছেন, মুর্শেদী পরিচালক হিসেবে দায়িত্ব পালন করেছেন, এমন বিভিন্ন কোম্পানি থেকে তাঁর ব্যক্তিগত ব্যাংক হিসাবে প্রায় ৩৩ কোটি টাকা স্থানান্তরের প্রমাণ পেয়েছেন তদন্তকারীরা।
কর্মকর্তাদের ভাষ্য অনুযায়ী, এসব অর্থের তথ্য আয়কর রিটার্নে উল্লেখ করা হয়নি। ফলে অর্থগুলো কী উদ্দেশ্যে স্থানান্তর করা হয়েছিল, সেগুলো লভ্যাংশ, ঋণ, পারিশ্রমিক নাকি অন্য কোনো ধরনের আর্থিক লেনদেনের অংশ—তা নির্ধারণ করা গুরুত্বপূর্ণ।
তদন্তসংশ্লিষ্ট ওই কর্মকর্তা বলেন, তাঁরা আরও সম্পদ গোপন ও কর ফাঁকির প্রমাণ পাওয়ার আশা করছেন।
কোম্পানি থেকে পরিচালকের ব্যক্তিগত হিসাবে অর্থ স্থানান্তর হলেই সেটিকে স্বয়ংক্রিয়ভাবে করযোগ্য আয় হিসেবে গণ্য করা যায় না। অর্থের প্রকৃতি, কোম্পানির হিসাবপত্র, সংশ্লিষ্ট চুক্তি এবং প্রচলিত কর আইনের বিধান অনুযায়ী এর করযোগ্যতা নির্ধারিত হয়। এ কারণে লেনদেনের প্রকৃত ধরন শনাক্ত করা তদন্তের একটি গুরুত্বপূর্ণ অংশ।
কর ও জরিমানা মিলিয়ে প্রায় ৩২ কোটি টাকার হিসাব
এনবিআরের হিসাব অনুযায়ী, মুর্শেদীর বিরুদ্ধে উত্থাপিত সম্পদ ও আয় গোপনের ঘটনায় কর ও জরিমানা মিলিয়ে প্রায় ৩২ কোটি টাকা ফাঁকির হিসাব করা হয়েছে। তদন্তসংশ্লিষ্ট এক ঊর্ধ্বতন কর্মকর্তা জানিয়েছেন, এ অনুসন্ধানের পরিপ্রেক্ষিতে ইতিমধ্যে প্রায় ৯ কোটি ৭৬ লাখ টাকা কর হিসেবে আদায় করা হয়েছে।
তবে এ অর্থের সঙ্গে পরিবারের পক্ষ থেকে উল্লেখ করা প্রায় ১০ কোটি টাকা পরিশোধের হিসাব একই দাবি বা কর নির্ধারণের সঙ্গে সম্পর্কিত কি না, তা স্পষ্ট নয়। দুটি অঙ্ককে একই অর্থপ্রদানের হিসাব হিসেবে ধরে নেওয়ার আগে এনবিআরের সংশ্লিষ্ট নথি যাচাই করা প্রয়োজন।
আয়কর গোয়েন্দা ও তদন্ত ইউনিটের ওই কর্মকর্তা বলেন, গোপন করা আয় এবং ফাঁকি দেওয়া করের পরিমাণ চূড়ান্ত করার পর সংশ্লিষ্ট তথ্য করদাতার দায়িত্বপ্রাপ্ত কর কার্যালয়ে পাঠানো হয়। এরপর ওই কার্যালয় করদাতার সঙ্গে প্রয়োজনীয় যোগাযোগ করে।
তিনি জানান, করদাতা বা তাঁর পরিবারের সঙ্গে সরাসরি যোগাযোগ করা তাঁদের ইউনিটের দায়িত্ব নয়। তদন্তের ফলাফল সংশ্লিষ্ট কর কার্যালয়ে পাঠানোর পর পরবর্তী কার্যক্রম সেখান থেকেই পরিচালিত হয়।
পরিবারের দাবি: আগের করের দাবির বিপরীতে অর্থ পরিশোধ
এনবিআরের অভিযোগের বিষয়ে মুর্শেদীর মেয়ে ব্যারিস্টার শেহরিন সালাম জানিয়েছেন, প্রায় ২২ কোটি টাকার সম্পদসংক্রান্ত কর কর্তৃপক্ষের আগের দাবির বিষয়ে তাঁদের পরিবার অবগত ছিল। ওই দাবির বিপরীতে তাঁরা কিস্তিতে অর্থ পরিশোধ শুরু করেন বলেও তিনি জানান।
শেহরিন সালামের ভাষ্য অনুযায়ী, কর কর্তৃপক্ষ প্রায় ১২ কোটি টাকা দাবি করেছিল। এর মধ্যে তাঁরা ইতিমধ্যে প্রায় ১০ কোটি টাকা পরিশোধ করেছেন। তবে এ হিসাবের সঙ্গে এনবিআরের তদন্তে উল্লেখ করা প্রায় ৩২ কোটি টাকার কর ও জরিমানার দাবির সম্পর্ক কী, তা নিয়ে দুই পক্ষের বক্তব্যে পার্থক্য রয়েছে।
পরিবারের পক্ষ থেকে আরও দাবি করা হয়েছে, আগের দাবির বাইরে নতুন করে অন্য কোনো কর দাবি বা নোটিশ তাঁরা পাননি। পরিবারের অন্য সদস্যদের বিরুদ্ধে নতুন কোনো তদন্তের বিষয়ে তিনি অবগত নন বলেও জানান।
নতুন অভিযোগের বিষয়ে শেহরিন সালাম বলেন, তাঁরা এ বিষয়ে কিছু জানেন না এবং এনবিআর নিজেদের মতো হিসাব নির্ধারণ করেছে বলে তাঁদের ধারণা। তাঁর বক্তব্য, পরিবারের পক্ষ থেকে কর্তৃপক্ষের দাবির বিষয়ে সহযোগিতা করা হচ্ছে।
তিনি আরও আশঙ্কা প্রকাশ করেন, কর তদন্ত নিয়ে এ ধরনের প্রচারণা করদাতাদের নিয়ম মেনে কর দিতে নিরুৎসাহিত করতে পারে।
পরিবারের বক্তব্য অনুযায়ী, তাঁরা কর্তৃপক্ষের কাছে আগে উত্থাপিত দাবির বিপরীতে অর্থ পরিশোধ করেছেন। তবে এনবিআরের তদন্তে উঠে আসা নতুন হিসাবের বিষয়ে তাঁদের কাছে কোনো আনুষ্ঠানিক দাবি পৌঁছেছে কি না, তা নিয়ে দুই পক্ষের বক্তব্যে অমিল রয়েছে।
কোম্পানি থেকে পাওয়া অর্থের কর কীভাবে নির্ধারিত হয়
কোম্পানি থেকে পরিচালক বা শেয়ারহোল্ডারের ব্যক্তিগত হিসাবে স্থানান্তর করা অর্থের ওপর কীভাবে কর নির্ধারিত হবে, তা নির্ভর করে অর্থের প্রকৃতির ওপর। এটি লভ্যাংশ, ঋণ, পারিশ্রমিক কিংবা অন্য কোনো ধরনের লেনদেন হলে করের হিসাবও ভিন্ন হতে পারে।
এনবিআরের আয়কর নীতি অনুবিভাগের সাবেক সদস্য অপূর্ব কান্তি দাস বলেন, কোম্পানি থেকে পরিচালককে দেওয়া অর্থের ধরন অনুযায়ী সেটিকে লভ্যাংশ আয় হিসেবে গণ্য করা হতে পারে। সে ক্ষেত্রে প্রযোজ্য বিধান অনুসারে ১৫ শতাংশ হারে কর আরোপের বিষয়টি আসতে পারে।
তিনি বলেন, অর্থ গ্রহণকারী ব্যক্তি আয়কর রিটার্নে এ ধরনের আয় গোপন করলে প্রযোজ্য করের পাশাপাশি জরিমানাও দিতে হতে পারে। তবে করের প্রকৃত হিসাব নির্ভর করবে অর্থটি লভ্যাংশ হিসেবে দেওয়া হয়েছে, নাকি ঋণ বা অন্য কোনো ব্যবস্থার আওতায় স্থানান্তর করা হয়েছে, তার ওপর।
সাবেক আয়কর কমিশনার বজলুল কবির ভূঞা বলেন, প্রচলিত আইনি বিধান অনুযায়ী কোনো কোম্পানির পরিচালক কোম্পানিকে ঋণ দিতে পারেন, কিন্তু কোম্পানি থেকে নিজে ঋণ নিতে পারেন না।
কর বিশেষজ্ঞদের বক্তব্য অনুযায়ী, কোনো নির্দিষ্ট লেনদেনের ওপর কর প্রযোজ্য কি না, তা নির্ধারণে সংশ্লিষ্ট কোম্পানির আর্থিক বিবরণী, ব্যাংক লেনদেন, চুক্তি এবং প্রযোজ্য আইনের বিধান পর্যালোচনা করা জরুরি। ফলে মুর্শেদীর ক্ষেত্রে উল্লিখিত প্রায় ৩৩ কোটি টাকার লেনদেনের প্রকৃতি নির্ধারণ কর ফাঁকির অভিযোগের বিচার-বিশ্লেষণে গুরুত্বপূর্ণ।
স্ত্রী ও দুই সন্তানের আর্থিক তথ্যও যাচাইয়ের আওতায়
এনবিআর কর্মকর্তাদের দেওয়া তথ্য অনুযায়ী, মুর্শেদীর ঘোষিত সম্পদ ও আয়ের বাইরে আরও কোনো সম্পদ বা আয় গোপন রয়েছে কি না, তা জানতে তাঁর স্ত্রী ও দুই সন্তানের আয়কর রিটার্ন এবং আর্থিক লেনদেনও খতিয়ে দেখা হচ্ছে।
পরিবারের অন্য সদস্যদের বিরুদ্ধে নতুন কোনো তদন্তের বিষয়ে শেহরিন সালাম অবগত নন বলে জানিয়েছেন। তাঁর দাবি, এ বিষয়ে কর্তৃপক্ষ তাঁদের নতুন কোনো দাবি বা নোটিশ দেয়নি।
তবে পরিবারের সদস্যদের আয়কর রিটার্ন বা আর্থিক লেনদেন যাচাই করা হচ্ছে—এমন তথ্যের ভিত্তিতে তাঁদের বিরুদ্ধে অনিয়ম প্রমাণিত হয়েছে বলে সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। তদন্তের উদ্দেশ্য, সংশ্লিষ্ট অর্থের উৎস এবং আইনগত দায় নির্ধারণের জন্য প্রাপ্ত তথ্যের যথাযথ যাচাই প্রয়োজন।
গুলশানের ২৭ কাঠা সরকারি সম্পত্তি নিয়ে পৃথক মামলা
আয়কর তদন্তের বাইরে ঢাকার গুলশান-২ এলাকায় ২৭ কাঠা সরকারি সম্পত্তি আত্মসাতের অভিযোগেও সালাম মুর্শেদীর বিরুদ্ধে মামলা রয়েছে। এ মামলায় মুর্শেদীসহ ১৩ জনের বিরুদ্ধে সাক্ষ্যগ্রহণ শুরু হয়েছে বলে দেওয়া তথ্যে উল্লেখ করা হয়েছে।
অভিযোগপত্র অনুযায়ী, আসামিরা নিজেদের পদের অপব্যবহার করে গুলশান আবাসিক এলাকার ওই প্লটের বিষয়ে জাল নথিপত্র তৈরি করেছিলেন বলে অভিযোগ রয়েছে। গৃহায়ন ও গণপূর্ত মন্ত্রণালয়ের প্রকাশিত একটি গেজেটে সম্পত্তিটি ‘খ’ তালিকাভুক্ত পরিত্যক্ত সম্পত্তি হিসেবে নথিভুক্ত ছিল।
অভিযোগপত্রে বলা হয়েছে, সম্পত্তিটি পরিত্যক্ত সম্পত্তির তালিকা থেকে বাদ না দিয়েই নথিপত্র তৈরি করা হয়। পরে হস্তান্তরের অনুমতি ও নামজারির মাধ্যমে সেটি আত্মসাৎ করা হয়েছে বলে অভিযোগ আনা হয়।
এটি আয়করসংক্রান্ত তদন্ত থেকে পৃথক একটি মামলা। ফলে সম্পত্তি-সংক্রান্ত মামলার অভিযোগকে আয়কর ফাঁকির অভিযোগের প্রমাণ হিসেবে বিবেচনা করা যাবে না। উভয় ক্ষেত্রেই সংশ্লিষ্ট অভিযোগের বিচারিক ও প্রশাসনিক প্রক্রিয়ার ফলাফল গুরুত্বপূর্ণ।
সাবেক ফুটবলার থেকে ব্যবসায়ী ও সংসদ সদস্য
আব্দুস সালাম মুর্শেদী ১৯৮০ ও ১৯৯০-এর দশকে বাংলাদেশের খ্যাতিমান ফুটবলার হিসেবে পরিচিতি অর্জন করেন। পরবর্তী সময়ে তিনি ব্যবসায় যুক্ত হন এবং তৈরি পোশাক রপ্তানি খাতে অবস্থান গড়ে তোলেন।
তিনি ২০১০-১১ মেয়াদে বাংলাদেশ গার্মেন্টস ম্যানুফ্যাকচারার্স অ্যান্ড এক্সপোর্টারস অ্যাসোসিয়েশনের (বিজিএমইএ) সভাপতি এবং বাংলাদেশ ফুটবল ফেডারেশনের (বাফুফে) সহসভাপতি হিসেবে দায়িত্ব পালন করেন। পরে আওয়ামী লীগ-সমর্থিত রাজনীতির সঙ্গে যুক্ত হয়ে ২০১৮ সালের জাতীয় নির্বাচনে সংসদ সদস্য নির্বাচিত হন।
২০২৪ সালের জুলাই গণ-অভ্যুত্থানের পর তাঁকে গ্রেপ্তার করা হয়। দেওয়া তথ্য অনুযায়ী, এরপর থেকে তিনি কারাগারে রয়েছেন। তবে তাঁর বর্তমান কারাবাসের অবস্থা এবং সংশ্লিষ্ট মামলাগুলোর সর্বশেষ অগ্রগতি প্রকাশের আগে হালনাগাদ সূত্রে যাচাই করা প্রয়োজন।
তদন্তের ফলাফল ও আইনি প্রক্রিয়ার দিকে নজর
সালাম মুর্শেদীর বিরুদ্ধে এনবিআরের তদন্তে ৫৫ কোটি টাকার বেশি সম্পদ ও আয় গোপন এবং কর ও জরিমানা মিলিয়ে প্রায় ৩২ কোটি টাকা ফাঁকির যে হিসাব উঠে এসেছে, তা কর প্রশাসনের জন্য একটি গুরুত্বপূর্ণ বিষয়। একই সঙ্গে পরিবারের পক্ষ থেকে আগের কর দাবির বিপরীতে অর্থ পরিশোধ এবং নতুন দাবির বিষয়ে অবগত না থাকার বক্তব্যও বিবেচনায় নেওয়া প্রয়োজন।
তদন্তে উত্থাপিত অভিযোগের প্রকৃত আর্থিক ভিত্তি, বিভিন্ন কোম্পানি থেকে ব্যক্তিগত ব্যাংক হিসাবে স্থানান্তরিত অর্থের ধরন, এফডিআর ও আমানতের মালিকানা এবং ইতিমধ্যে আদায় করা অর্থের হিসাব স্পষ্ট হলে পুরো বিষয়টির চিত্র আরও পরিষ্কার হবে।
এ ক্ষেত্রে এনবিআরের চূড়ান্ত কর নির্ধারণ, সংশ্লিষ্ট কর কার্যালয়ের নোটিশ, করদাতার জবাব এবং প্রযোজ্য আইনি প্রক্রিয়ার ফলাফল গুরুত্বপূর্ণ। অভিযোগের চূড়ান্ত সত্যতা নির্ধারিত হবে সংশ্লিষ্ট নথি, আইনগত প্রক্রিয়া এবং প্রযোজ্য ক্ষেত্রে আদালতের সিদ্ধান্তের ভিত্তিতে।সাবেক সংসদ সদস্য ও তৈরি পোশাকশিল্পের ব্যবসায়ী নেতা আব্দুস সালাম মুর্শেদীর বিরুদ্ধে ৫৫ কোটি টাকার বেশি সম্পদ ও আয় গোপনের অভিযোগ উঠেছে। জাতীয় রাজস্ব বোর্ডের (এনবিআর) আয়কর গোয়েন্দা ও তদন্ত ইউনিটের অনুসন্ধানে তাঁর স্থায়ী আমানত বা ফিক্সড ডিপোজিট রিসিট (এফডিআর), ব্যাংক আমানত এবং নিজের সংশ্লিষ্ট বিভিন্ন প্রতিষ্ঠানের কাছ থেকে পাওয়া অর্থের তথ্য আয়কর রিটার্নে যথাযথভাবে উল্লেখ না করার বিষয়টি উঠে এসেছে বলে জানিয়েছেন সংশ্লিষ্ট কর্মকর্তারা।
এনবিআরের কর্মকর্তাদের দেওয়া তথ্য অনুযায়ী, ২০১৮-১৯ করবর্ষ থেকে শুরু করে কয়েক বছর ধরে মুর্শেদীর সম্পদ ও আয়ের তথ্য পর্যালোচনা করা হয়েছে। তদন্তে গোপন করা সম্পদ ও আয়ের পরিমাণ ৫৫ কোটি টাকার বেশি বলে উঠে এসেছে। কর ও জরিমানা মিলিয়ে এ ঘটনায় প্রায় ৩২ কোটি টাকা ফাঁকির হিসাব করা হয়েছে বলে জানিয়েছেন সংশ্লিষ্ট কর্মকর্তারা।
তদন্তসংশ্লিষ্ট সূত্রের দাবি, মুর্শেদীর নামে থাকা এফডিআর ও অন্যান্য আমানতের তথ্য গোপনের পাশাপাশি এনভয় গ্রুপ-সংশ্লিষ্ট বিভিন্ন কোম্পানি থেকে তাঁর ব্যাংক হিসাবে প্রায় ৩৩ কোটি টাকা স্থানান্তরের প্রমাণ পাওয়া গেছে। এসব অর্থের উৎস, প্রকৃতি এবং আয়কর রিটার্নে সেগুলোর প্রতিফলন ছিল কি না, তা তদন্তের গুরুত্বপূর্ণ বিষয় হয়ে উঠেছে।
এদিকে মুর্শেদীর পরিবারের দাবি, কর কর্তৃপক্ষের আগের একটি দাবির বিপরীতে তাঁরা প্রায় ১০ কোটি টাকা পরিশোধ করেছেন। পরিবারের পক্ষ থেকে নতুন করে আরও কোনো কর দাবি বা নোটিশ পাওয়ার কথা অস্বীকার করা হয়েছে। ফলে এনবিআরের তদন্তে উঠে আসা হিসাব এবং পরিবারের বক্তব্যের মধ্যে পার্থক্য রয়েছে।
এফডিআর ও আমানতের তথ্য গোপনের অভিযোগ
এনবিআরের আয়কর গোয়েন্দা ও তদন্ত ইউনিটের অনুসন্ধানে ২০১৮-১৯ করবর্ষ থেকে মুর্শেদীর এফডিআর ও আমানতসংক্রান্ত তথ্য পর্যালোচনা করা হয়। তদন্তসংশ্লিষ্ট কর্মকর্তাদের দেওয়া তথ্য অনুযায়ী, গোপন করা এফডিআর ও আমানতের পরিমাণ ২৩ কোটি টাকা থেকে ক্রমান্বয়ে বেড়ে ২০২৪-২৫ করবর্ষে ৩৩ কোটি ৬৫ লাখ টাকায় দাঁড়িয়েছে।
তদন্তকারীদের দাবি, এসব আমানত ও সংশ্লিষ্ট সম্পদের তথ্য আয়কর রিটার্নে যথাযথভাবে প্রকাশ করা হয়নি। এ কারণে তাঁর ঘোষিত সম্পদ ও প্রকৃত আর্থিক অবস্থার মধ্যে ব্যবধান রয়েছে কি না, তা খতিয়ে দেখা হচ্ছে।
আয়কর রিটার্নে সম্পদ, আয় ও বিনিয়োগের সঠিক তথ্য প্রকাশ করা করদাতার আইনগত দায়িত্ব। কোনো ব্যক্তি আয় বা সম্পদের তথ্য গোপন করেছেন কি না, তা নির্ধারণে তাঁর ব্যাংক হিসাব, আমানত, বিনিয়োগ, আয়ের উৎস এবং সংশ্লিষ্ট নথিপত্র পর্যালোচনা করা হয়। তবে গোপন সম্পদ বা আয়ের প্রকৃতি এবং তার বিপরীতে প্রযোজ্য করের পরিমাণ চূড়ান্ত করতে সংশ্লিষ্ট অর্থের উৎস ও লেনদেনের ধরন যাচাই করা প্রয়োজন।
মুর্শেদীর ক্ষেত্রে এনবিআরের তদন্তে পাওয়া তথ্যের ভিত্তিতে কর ও জরিমানার হিসাব করা হয়েছে বলে কর্মকর্তারা জানিয়েছেন। তবে এ বিষয়ে চূড়ান্ত কর নির্ধারণ, সংশ্লিষ্ট নথিপত্র এবং আপিল বা অন্য কোনো আইনি প্রক্রিয়ার অবস্থা সম্পর্কে বিস্তারিত তথ্য পাওয়া যায়নি।
বিভিন্ন কোম্পানি থেকে ব্যাংক হিসাবে ৩৩ কোটি টাকা
এনবিআরের আয়কর গোয়েন্দা ও তদন্ত ইউনিটের একজন ঊর্ধ্বতন কর্মকর্তা জানিয়েছেন, মুর্শেদী পরিচালক হিসেবে দায়িত্ব পালন করেছেন, এমন বিভিন্ন কোম্পানি থেকে তাঁর ব্যক্তিগত ব্যাংক হিসাবে প্রায় ৩৩ কোটি টাকা স্থানান্তরের প্রমাণ পেয়েছেন তদন্তকারীরা।
কর্মকর্তাদের ভাষ্য অনুযায়ী, এসব অর্থের তথ্য আয়কর রিটার্নে উল্লেখ করা হয়নি। ফলে অর্থগুলো কী উদ্দেশ্যে স্থানান্তর করা হয়েছিল, সেগুলো লভ্যাংশ, ঋণ, পারিশ্রমিক নাকি অন্য কোনো ধরনের আর্থিক লেনদেনের অংশ—তা নির্ধারণ করা গুরুত্বপূর্ণ।
তদন্তসংশ্লিষ্ট ওই কর্মকর্তা বলেন, তাঁরা আরও সম্পদ গোপন ও কর ফাঁকির প্রমাণ পাওয়ার আশা করছেন।
কোম্পানি থেকে পরিচালকের ব্যক্তিগত হিসাবে অর্থ স্থানান্তর হলেই সেটিকে স্বয়ংক্রিয়ভাবে করযোগ্য আয় হিসেবে গণ্য করা যায় না। অর্থের প্রকৃতি, কোম্পানির হিসাবপত্র, সংশ্লিষ্ট চুক্তি এবং প্রচলিত কর আইনের বিধান অনুযায়ী এর করযোগ্যতা নির্ধারিত হয়। এ কারণে লেনদেনের প্রকৃত ধরন শনাক্ত করা তদন্তের একটি গুরুত্বপূর্ণ অংশ।
কর ও জরিমানা মিলিয়ে প্রায় ৩২ কোটি টাকার হিসাব
এনবিআরের হিসাব অনুযায়ী, মুর্শেদীর বিরুদ্ধে উত্থাপিত সম্পদ ও আয় গোপনের ঘটনায় কর ও জরিমানা মিলিয়ে প্রায় ৩২ কোটি টাকা ফাঁকির হিসাব করা হয়েছে। তদন্তসংশ্লিষ্ট এক ঊর্ধ্বতন কর্মকর্তা জানিয়েছেন, এ অনুসন্ধানের পরিপ্রেক্ষিতে ইতিমধ্যে প্রায় ৯ কোটি ৭৬ লাখ টাকা কর হিসেবে আদায় করা হয়েছে।
তবে এ অর্থের সঙ্গে পরিবারের পক্ষ থেকে উল্লেখ করা প্রায় ১০ কোটি টাকা পরিশোধের হিসাব একই দাবি বা কর নির্ধারণের সঙ্গে সম্পর্কিত কি না, তা স্পষ্ট নয়। দুটি অঙ্ককে একই অর্থপ্রদানের হিসাব হিসেবে ধরে নেওয়ার আগে এনবিআরের সংশ্লিষ্ট নথি যাচাই করা প্রয়োজন।
আয়কর গোয়েন্দা ও তদন্ত ইউনিটের ওই কর্মকর্তা বলেন, গোপন করা আয় এবং ফাঁকি দেওয়া করের পরিমাণ চূড়ান্ত করার পর সংশ্লিষ্ট তথ্য করদাতার দায়িত্বপ্রাপ্ত কর কার্যালয়ে পাঠানো হয়। এরপর ওই কার্যালয় করদাতার সঙ্গে প্রয়োজনীয় যোগাযোগ করে।
তিনি জানান, করদাতা বা তাঁর পরিবারের সঙ্গে সরাসরি যোগাযোগ করা তাঁদের ইউনিটের দায়িত্ব নয়। তদন্তের ফলাফল সংশ্লিষ্ট কর কার্যালয়ে পাঠানোর পর পরবর্তী কার্যক্রম সেখান থেকেই পরিচালিত হয়।
পরিবারের দাবি: আগের করের দাবির বিপরীতে অর্থ পরিশোধ
এনবিআরের অভিযোগের বিষয়ে মুর্শেদীর মেয়ে ব্যারিস্টার শেহরিন সালাম জানিয়েছেন, প্রায় ২২ কোটি টাকার সম্পদসংক্রান্ত কর কর্তৃপক্ষের আগের দাবির বিষয়ে তাঁদের পরিবার অবগত ছিল। ওই দাবির বিপরীতে তাঁরা কিস্তিতে অর্থ পরিশোধ শুরু করেন বলেও তিনি জানান।
শেহরিন সালামের ভাষ্য অনুযায়ী, কর কর্তৃপক্ষ প্রায় ১২ কোটি টাকা দাবি করেছিল। এর মধ্যে তাঁরা ইতিমধ্যে প্রায় ১০ কোটি টাকা পরিশোধ করেছেন। তবে এ হিসাবের সঙ্গে এনবিআরের তদন্তে উল্লেখ করা প্রায় ৩২ কোটি টাকার কর ও জরিমানার দাবির সম্পর্ক কী, তা নিয়ে দুই পক্ষের বক্তব্যে পার্থক্য রয়েছে।
পরিবারের পক্ষ থেকে আরও দাবি করা হয়েছে, আগের দাবির বাইরে নতুন করে অন্য কোনো কর দাবি বা নোটিশ তাঁরা পাননি। পরিবারের অন্য সদস্যদের বিরুদ্ধে নতুন কোনো তদন্তের বিষয়ে তিনি অবগত নন বলেও জানান।
নতুন অভিযোগের বিষয়ে শেহরিন সালাম বলেন, তাঁরা এ বিষয়ে কিছু জানেন না এবং এনবিআর নিজেদের মতো হিসাব নির্ধারণ করেছে বলে তাঁদের ধারণা। তাঁর বক্তব্য, পরিবারের পক্ষ থেকে কর্তৃপক্ষের দাবির বিষয়ে সহযোগিতা করা হচ্ছে।
তিনি আরও আশঙ্কা প্রকাশ করেন, কর তদন্ত নিয়ে এ ধরনের প্রচারণা করদাতাদের নিয়ম মেনে কর দিতে নিরুৎসাহিত করতে পারে।
পরিবারের বক্তব্য অনুযায়ী, তাঁরা কর্তৃপক্ষের কাছে আগে উত্থাপিত দাবির বিপরীতে অর্থ পরিশোধ করেছেন। তবে এনবিআরের তদন্তে উঠে আসা নতুন হিসাবের বিষয়ে তাঁদের কাছে কোনো আনুষ্ঠানিক দাবি পৌঁছেছে কি না, তা নিয়ে দুই পক্ষের বক্তব্যে অমিল রয়েছে।
কোম্পানি থেকে পাওয়া অর্থের কর কীভাবে নির্ধারিত হয়
কোম্পানি থেকে পরিচালক বা শেয়ারহোল্ডারের ব্যক্তিগত হিসাবে স্থানান্তর করা অর্থের ওপর কীভাবে কর নির্ধারিত হবে, তা নির্ভর করে অর্থের প্রকৃতির ওপর। এটি লভ্যাংশ, ঋণ, পারিশ্রমিক কিংবা অন্য কোনো ধরনের লেনদেন হলে করের হিসাবও ভিন্ন হতে পারে।
এনবিআরের আয়কর নীতি অনুবিভাগের সাবেক সদস্য অপূর্ব কান্তি দাস বলেন, কোম্পানি থেকে পরিচালককে দেওয়া অর্থের ধরন অনুযায়ী সেটিকে লভ্যাংশ আয় হিসেবে গণ্য করা হতে পারে। সে ক্ষেত্রে প্রযোজ্য বিধান অনুসারে ১৫ শতাংশ হারে কর আরোপের বিষয়টি আসতে পারে।
তিনি বলেন, অর্থ গ্রহণকারী ব্যক্তি আয়কর রিটার্নে এ ধরনের আয় গোপন করলে প্রযোজ্য করের পাশাপাশি জরিমানাও দিতে হতে পারে। তবে করের প্রকৃত হিসাব নির্ভর করবে অর্থটি লভ্যাংশ হিসেবে দেওয়া হয়েছে, নাকি ঋণ বা অন্য কোনো ব্যবস্থার আওতায় স্থানান্তর করা হয়েছে, তার ওপর।
সাবেক আয়কর কমিশনার বজলুল কবির ভূঞা বলেন, প্রচলিত আইনি বিধান অনুযায়ী কোনো কোম্পানির পরিচালক কোম্পানিকে ঋণ দিতে পারেন, কিন্তু কোম্পানি থেকে নিজে ঋণ নিতে পারেন না।
কর বিশেষজ্ঞদের বক্তব্য অনুযায়ী, কোনো নির্দিষ্ট লেনদেনের ওপর কর প্রযোজ্য কি না, তা নির্ধারণে সংশ্লিষ্ট কোম্পানির আর্থিক বিবরণী, ব্যাংক লেনদেন, চুক্তি এবং প্রযোজ্য আইনের বিধান পর্যালোচনা করা জরুরি। ফলে মুর্শেদীর ক্ষেত্রে উল্লিখিত প্রায় ৩৩ কোটি টাকার লেনদেনের প্রকৃতি নির্ধারণ কর ফাঁকির অভিযোগের বিচার-বিশ্লেষণে গুরুত্বপূর্ণ।
স্ত্রী ও দুই সন্তানের আর্থিক তথ্যও যাচাইয়ের আওতায়
এনবিআর কর্মকর্তাদের দেওয়া তথ্য অনুযায়ী, মুর্শেদীর ঘোষিত সম্পদ ও আয়ের বাইরে আরও কোনো সম্পদ বা আয় গোপন রয়েছে কি না, তা জানতে তাঁর স্ত্রী ও দুই সন্তানের আয়কর রিটার্ন এবং আর্থিক লেনদেনও খতিয়ে দেখা হচ্ছে।
পরিবারের অন্য সদস্যদের বিরুদ্ধে নতুন কোনো তদন্তের বিষয়ে শেহরিন সালাম অবগত নন বলে জানিয়েছেন। তাঁর দাবি, এ বিষয়ে কর্তৃপক্ষ তাঁদের নতুন কোনো দাবি বা নোটিশ দেয়নি।
তবে পরিবারের সদস্যদের আয়কর রিটার্ন বা আর্থিক লেনদেন যাচাই করা হচ্ছে—এমন তথ্যের ভিত্তিতে তাঁদের বিরুদ্ধে অনিয়ম প্রমাণিত হয়েছে বলে সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। তদন্তের উদ্দেশ্য, সংশ্লিষ্ট অর্থের উৎস এবং আইনগত দায় নির্ধারণের জন্য প্রাপ্ত তথ্যের যথাযথ যাচাই প্রয়োজন।
গুলশানের ২৭ কাঠা সরকারি সম্পত্তি নিয়ে পৃথক মামলা
আয়কর তদন্তের বাইরে ঢাকার গুলশান-২ এলাকায় ২৭ কাঠা সরকারি সম্পত্তি আত্মসাতের অভিযোগেও সালাম মুর্শেদীর বিরুদ্ধে মামলা রয়েছে। এ মামলায় মুর্শেদীসহ ১৩ জনের বিরুদ্ধে সাক্ষ্যগ্রহণ শুরু হয়েছে বলে দেওয়া তথ্যে উল্লেখ করা হয়েছে।
অভিযোগপত্র অনুযায়ী, আসামিরা নিজেদের পদের অপব্যবহার করে গুলশান আবাসিক এলাকার ওই প্লটের বিষয়ে জাল নথিপত্র তৈরি করেছিলেন বলে অভিযোগ রয়েছে। গৃহায়ন ও গণপূর্ত মন্ত্রণালয়ের প্রকাশিত একটি গেজেটে সম্পত্তিটি ‘খ’ তালিকাভুক্ত পরিত্যক্ত সম্পত্তি হিসেবে নথিভুক্ত ছিল।
অভিযোগপত্রে বলা হয়েছে, সম্পত্তিটি পরিত্যক্ত সম্পত্তির তালিকা থেকে বাদ না দিয়েই নথিপত্র তৈরি করা হয়। পরে হস্তান্তরের অনুমতি ও নামজারির মাধ্যমে সেটি আত্মসাৎ করা হয়েছে বলে অভিযোগ আনা হয়।
এটি আয়করসংক্রান্ত তদন্ত থেকে পৃথক একটি মামলা। ফলে সম্পত্তি-সংক্রান্ত মামলার অভিযোগকে আয়কর ফাঁকির অভিযোগের প্রমাণ হিসেবে বিবেচনা করা যাবে না। উভয় ক্ষেত্রেই সংশ্লিষ্ট অভিযোগের বিচারিক ও প্রশাসনিক প্রক্রিয়ার ফলাফল গুরুত্বপূর্ণ।
সাবেক ফুটবলার থেকে ব্যবসায়ী ও সংসদ সদস্য
আব্দুস সালাম মুর্শেদী ১৯৮০ ও ১৯৯০-এর দশকে বাংলাদেশের খ্যাতিমান ফুটবলার হিসেবে পরিচিতি অর্জন করেন। পরবর্তী সময়ে তিনি ব্যবসায় যুক্ত হন এবং তৈরি পোশাক রপ্তানি খাতে অবস্থান গড়ে তোলেন।
তিনি ২০১০-১১ মেয়াদে বাংলাদেশ গার্মেন্টস ম্যানুফ্যাকচারার্স অ্যান্ড এক্সপোর্টারস অ্যাসোসিয়েশনের (বিজিএমইএ) সভাপতি এবং বাংলাদেশ ফুটবল ফেডারেশনের (বাফুফে) সহসভাপতি হিসেবে দায়িত্ব পালন করেন। পরে আওয়ামী লীগ-সমর্থিত রাজনীতির সঙ্গে যুক্ত হয়ে ২০১৮ সালের জাতীয় নির্বাচনে সংসদ সদস্য নির্বাচিত হন।
২০২৪ সালের জুলাই গণ-অভ্যুত্থানের পর তাঁকে গ্রেপ্তার করা হয়। দেওয়া তথ্য অনুযায়ী, এরপর থেকে তিনি কারাগারে রয়েছেন। তবে তাঁর বর্তমান কারাবাসের অবস্থা এবং সংশ্লিষ্ট মামলাগুলোর সর্বশেষ অগ্রগতি প্রকাশের আগে হালনাগাদ সূত্রে যাচাই করা প্রয়োজন।
তদন্তের ফলাফল ও আইনি প্রক্রিয়ার দিকে নজর
সালাম মুর্শেদীর বিরুদ্ধে এনবিআরের তদন্তে ৫৫ কোটি টাকার বেশি সম্পদ ও আয় গোপন এবং কর ও জরিমানা মিলিয়ে প্রায় ৩২ কোটি টাকা ফাঁকির যে হিসাব উঠে এসেছে, তা কর প্রশাসনের জন্য একটি গুরুত্বপূর্ণ বিষয়। একই সঙ্গে পরিবারের পক্ষ থেকে আগের কর দাবির বিপরীতে অর্থ পরিশোধ এবং নতুন দাবির বিষয়ে অবগত না থাকার বক্তব্যও বিবেচনায় নেওয়া প্রয়োজন।
তদন্তে উত্থাপিত অভিযোগের প্রকৃত আর্থিক ভিত্তি, বিভিন্ন কোম্পানি থেকে ব্যক্তিগত ব্যাংক হিসাবে স্থানান্তরিত অর্থের ধরন, এফডিআর ও আমানতের মালিকানা এবং ইতিমধ্যে আদায় করা অর্থের হিসাব স্পষ্ট হলে পুরো বিষয়টির চিত্র আরও পরিষ্কার হবে।
এ ক্ষেত্রে এনবিআরের চূড়ান্ত কর নির্ধারণ, সংশ্লিষ্ট কর কার্যালয়ের নোটিশ, করদাতার জবাব এবং প্রযোজ্য আইনি প্রক্রিয়ার ফলাফল গুরুত্বপূর্ণ। অভিযোগের চূড়ান্ত সত্যতা নির্ধারিত হবে সংশ্লিষ্ট নথি, আইনগত প্রক্রিয়া এবং প্রযোজ্য ক্ষেত্রে আদালতের সিদ্ধান্তের ভিত্তিতে।