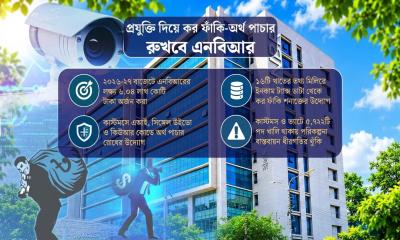
বাংলাদেশের রাজস্ব প্রশাসনে কাঠামোগত পরিবর্তন, করজাল সম্প্রসারণ, ডিজিটাল পদ্ধতিতে রাজস্ব সংগ্রহ এবং কর ফাঁকি নিয়ন্ত্রণের উদ্যোগ ঘিরে নতুন করে আলোচনা তৈরি হয়েছে। জাতীয় রাজস্ব বোর্ডের (এনবিআর) পুনর্গঠন থেকে শুরু করে করনীতি ও রাজস্ব ব্যবস্থাপনার দায়িত্ব পৃথক করা, এ-চালান ব্যবস্থা চালু, বাংলাদেশ সিঙ্গেল উইন্ডোর মাধ্যমে আমদানি-রপ্তানি কার্যক্রম সহজ করা এবং কর ফাঁকি শনাক্তে গোয়েন্দা তৎপরতা—সব মিলিয়ে রাজস্ব খাতকে আধুনিক ও জবাবদিহিমূলক করার নানা উদ্যোগ আলোচনায় রয়েছে।
তবে এসব উদ্যোগের বাস্তব অগ্রগতি কতটা, রাজস্ব আদায়ে কী ধরনের পরিবর্তন এসেছে এবং করদাতাদের ভোগান্তি কমাতে কতটা সফল হয়েছে—এসব প্রশ্নের উত্তর এখন গুরুত্বপূর্ণ হয়ে উঠেছে।
রাজস্ব প্রশাসনের সংস্কার শুধু একটি প্রতিষ্ঠানের নাম বা সাংগঠনিক কাঠামো পরিবর্তনের বিষয় নয়। এর সঙ্গে সরকারের অর্থায়ন সক্ষমতা, উন্নয়ন ব্যয় নির্বাহ, করদাতার আস্থা, ব্যবসার পরিবেশ এবং রাষ্ট্রের আর্থিক স্থিতিশীলতা সরাসরি সম্পর্কিত। ফলে সংস্কারের সাফল্য নির্ধারণে ঘোষিত পরিকল্পনার পাশাপাশি বাস্তবায়নের অগ্রগতি ও পরিমাপযোগ্য ফলাফল মূল্যায়ন করা প্রয়োজন।
এনবিআর পুনর্গঠনের উদ্যোগ, বাস্তবায়ন নিয়ে প্রশ্ন
বাংলাদেশের রাজস্ব প্রশাসনে বড় ধরনের কাঠামোগত পরিবর্তনের একটি গুরুত্বপূর্ণ উদ্যোগ হলো জাতীয় রাজস্ব বোর্ড এবং অভ্যন্তরীণ সম্পদ বিভাগের কার্যক্রম পুনর্বিন্যাস। ২০২৫ সালের ১২ মে জারি করা অধ্যাদেশের মাধ্যমে এনবিআর ও অভ্যন্তরীণ সম্পদ বিভাগকে বিলুপ্ত করে রাজস্ব নীতি বিভাগ এবং রাজস্ব ব্যবস্থাপনা বিভাগ গঠনের উদ্যোগ নেওয়া হয়েছিল বলে সংশ্লিষ্ট তথ্যসূত্রে উল্লেখ রয়েছে।
এই কাঠামোগত পরিবর্তনের মূল উদ্দেশ্য হিসেবে রাজস্বনীতি প্রণয়ন ও রাজস্ব সংগ্রহের প্রশাসনিক কার্যক্রম পৃথক করার বিষয়টি সামনে আসে। পরিকল্পনাটি কার্যকর হলে নীতি নির্ধারণ, কর কাঠামো প্রণয়ন ও রাজস্ব কৌশল নির্ধারণের দায়িত্ব একদিকে এবং কর আদায়, শুল্ক ব্যবস্থাপনা ও মাঠপর্যায়ের প্রশাসনিক কার্যক্রম অন্যদিকে পৃথকভাবে পরিচালনার সুযোগ তৈরি হতে পারে।
তবে এমন কাঠামোগত পরিবর্তনের কার্যকারিতা নির্ভর করে এর বাস্তবায়ন, দায়িত্ব বণ্টন, জনবল ব্যবস্থাপনা এবং সংশ্লিষ্ট প্রতিষ্ঠানগুলোর মধ্যে সমন্বয়ের ওপর।
এ ক্ষেত্রে কয়েকটি প্রশ্নের উত্তর গুরুত্বপূর্ণ। নতুন বিভাগগুলোর প্রশাসনিক কাঠামো কতটা কার্যকর হয়েছে? কর্মকর্তা-কর্মচারীদের পদায়ন, পদোন্নতি ও দায়িত্ব বণ্টনে কী পরিবর্তন এসেছে? রাজস্বনীতি প্রণয়ন ও রাজস্ব আদায়ের মধ্যে সমন্বয় কীভাবে হচ্ছে? নতুন কাঠামো চালুর ফলে করদাতারা আগের তুলনায় দ্রুত ও সহজে সেবা পাচ্ছেন কি না?
এসব প্রশ্নের উত্তর পাওয়া গেলে বোঝা যাবে, পুনর্গঠন কেবল প্রশাসনিক পরিবর্তনে সীমাবদ্ধ রয়েছে, নাকি রাজস্ব ব্যবস্থাপনায় কার্যকর পরিবর্তন আনতে শুরু করেছে।
তবে অধ্যাদেশটির বর্তমান আইনগত অবস্থা, পরবর্তী আইন প্রণয়ন এবং নতুন কাঠামোর বাস্তবায়নসংক্রান্ত সরকারি নথি যাচাই না করে একে সম্পূর্ণ বাস্তবায়িত সংস্কার হিসেবে বিবেচনা করা যাবে না।
রাজস্ব সংস্কারে সরকারের সামনে বড় চ্যালেঞ্জ
বাংলাদেশের রাজস্ব ব্যবস্থার দীর্ঘদিনের চ্যালেঞ্জগুলোর মধ্যে রয়েছে সীমিত করজাল, কর ফাঁকি, কর প্রশাসনের জটিলতা, প্রত্যক্ষ করের তুলনায় পরোক্ষ করের ওপর নির্ভরতা এবং রাজস্ব আদায়ের লক্ষ্যমাত্রা অর্জনে ঘাটতি।
রাজস্ব প্রশাসনকে কার্যকর করতে হলে শুধু করের হার নির্ধারণ বা নতুন করদাতা শনাক্ত করাই যথেষ্ট নয়। করদাতাদের নিয়মিত কর পরিশোধে উৎসাহিত করা, কর ফাঁকি দেওয়ার সুযোগ কমানো, কর নির্ধারণে স্বচ্ছতা আনা এবং কর কর্মকর্তাদের জবাবদিহি নিশ্চিত করাও জরুরি।
এ জন্য করদাতার তথ্যের সঙ্গে আয়, সম্পদ, ব্যবসায়িক লেনদেন, আমদানি-রপ্তানি ও আর্থিক প্রতিষ্ঠানের তথ্যের আইনসম্মত সমন্বয় গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। একই সঙ্গে ঝুঁকিভিত্তিক অডিট, ডিজিটাল নজরদারি এবং কর ফাঁকি শনাক্তের পর দ্রুত ব্যবস্থা নেওয়ার সক্ষমতা বাড়াতে হবে।
রাজস্ব সংস্কার নিয়ে ২০২৬ সালে ইসমাইল জাবিউল্লাহর নেতৃত্বে একটি কমিটির কার্যক্রমের তথ্যও রয়েছে। তবে কমিটির সুনির্দিষ্ট কার্যপরিধি, সুপারিশ, প্রতিবেদন এবং সরকারের গৃহীত সিদ্ধান্তের বিষয়ে বিস্তারিত সরকারি নথি যাচাই প্রয়োজন।
বিশেষজ্ঞদের মূল্যায়নের জন্যও গুরুত্বপূর্ণ প্রশ্ন হলো, রাজস্ব প্রশাসনের কাঠামোগত পরিবর্তন কি কর ফাঁকি কমানোর পাশাপাশি করদাতার আস্থা বাড়াতে পারবে? কর কর্মকর্তাদের বিবেচনাধীন ক্ষমতা কমিয়ে সিদ্ধান্ত গ্রহণে স্বচ্ছতা নিশ্চিত করা সম্ভব হবে কি? কর নির্ধারণ, অডিট ও আপিলপ্রক্রিয়ায় দীর্ঘসূত্রতা কমবে কি?
এসব প্রশ্নের উত্তর নির্ধারণ করবে সংস্কারের প্রকৃত কার্যকারিতা।
এ-চালান ব্যবস্থা: রাজস্ব সংগ্রহে স্বচ্ছতার সম্ভাবনা
সরকারি অর্থ জমা ও হিসাব সংরক্ষণের প্রক্রিয়া ডিজিটাল করার ক্ষেত্রে এ-চালান ব্যবস্থা গুরুত্বপূর্ণ। এ ব্যবস্থার মাধ্যমে সরকারি অর্থ জমার তথ্য ইলেকট্রনিকভাবে সংরক্ষণ, যাচাই এবং সংশ্লিষ্ট হিসাবের সঙ্গে সমন্বয় করা সম্ভব।
প্রাপ্ত তথ্য অনুযায়ী, ২০২৬ সালের ১ জুলাই থেকে এ-চালান ব্যবস্থার বাধ্যতামূলক ব্যবহার চালুর উদ্যোগের কথা রয়েছে। তবে কোন কোন খাতে এবং কতটি প্রতিষ্ঠানে এ ব্যবস্থা বাধ্যতামূলক করা হয়েছে, তা সংশ্লিষ্ট সরকারি নির্দেশনা থেকে নিশ্চিত করা প্রয়োজন।
এ-চালান কার্যকরভাবে বাস্তবায়িত হলে সরকারি অর্থ জমার ক্ষেত্রে কাগজনির্ভরতা কমতে পারে। একই সঙ্গে অর্থ জমার তথ্য যাচাই, হিসাবের অসংগতি শনাক্ত এবং রাজস্বের অর্থ যথাসময়ে সরকারি কোষাগারে জমা হয়েছে কি না, তা পর্যবেক্ষণ করা সহজ হতে পারে।
তবে ডিজিটাল ব্যবস্থা চালু করলেই অনিয়ম বন্ধ হয়ে যাবে—এমন নিশ্চয়তা নেই। ব্যবস্থাটির কার্যকারিতা নির্ভর করবে তথ্যের নির্ভুলতা, সংশ্লিষ্ট দপ্তরগুলোর মধ্যে সমন্বয়, নিয়মিত নিরীক্ষা এবং অনিয়মের ক্ষেত্রে জবাবদিহি নিশ্চিত করার ওপর।
এ ক্ষেত্রে গুরুত্বপূর্ণ অনুসন্ধানের বিষয় হলো, এ-চালান ব্যবস্থায় কতটি প্রতিষ্ঠান যুক্ত হয়েছে, কোন কোন রাজস্ব খাতে এটি বাধ্যতামূলক, চালুর আগে ও পরে হিসাবের অসংগতি কতটা কমেছে এবং সরকারি অর্থ জমার প্রক্রিয়ায় কতটা সময় সাশ্রয় হয়েছে।
এসব তথ্য পাওয়া গেলে ডিজিটাল রাজস্ব ব্যবস্থার বাস্তব সুফল পরিমাপ করা সম্ভব হবে।
বাংলাদেশ সিঙ্গেল উইন্ডো: বাণিজ্য সহজ করার উদ্যোগ
আমদানি-রপ্তানি কার্যক্রমে বিভিন্ন সরকারি সংস্থার অনুমোদন ও ছাড়পত্র নেওয়ার প্রক্রিয়া সহজ করতে বাংলাদেশ সিঙ্গেল উইন্ডো (বিএসডব্লিউ) ব্যবস্থা গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।
প্রাপ্ত তথ্য অনুযায়ী, এ ব্যবস্থায় প্রায় ১৯টি সরকারি সংস্থার সংযুক্তি এবং প্রায় ৯ লাখ ক্লিয়ারেন্স পারমিটের একটি পরিসংখ্যান রয়েছে। তবে পরিসংখ্যানটির সময়কাল, হিসাবের ধরন এবং বর্তমান অগ্রগতি সরকারি নথির মাধ্যমে যাচাই করা প্রয়োজন।
বিএসডব্লিউর মূল উদ্দেশ্য হলো আমদানিকারক ও রপ্তানিকারকদের বিভিন্ন সংস্থায় আলাদাভাবে আবেদন করার প্রয়োজন কমানো এবং প্রয়োজনীয় অনুমোদনপ্রক্রিয়া সমন্বিত করা। এতে কাগজপত্রের পুনরাবৃত্তি, দাপ্তরিক দীর্ঘসূত্রতা ও পণ্য খালাসে বিলম্ব কমার সম্ভাবনা রয়েছে।
কিন্তু এ ব্যবস্থার প্রকৃত সাফল্য নির্ভর করবে ব্যবসায়ীরা কতটা সহজে সেবা পাচ্ছেন, আবেদন নিষ্পত্তিতে কত সময় লাগছে এবং সংশ্লিষ্ট সব সংস্থা কার্যকরভাবে যুক্ত হয়েছে কি না, তার ওপর।
ডিজিটাল প্ল্যাটফর্ম চালু হওয়ার পরও যদি ব্যবসায়ীদের অতিরিক্ত কাগজপত্র জমা দিতে হয় কিংবা একই তথ্য একাধিক দপ্তরে দিতে হয়, তাহলে প্রত্যাশিত সুফল সীমিত হয়ে পড়তে পারে।
তাই বিএসডব্লিউ ব্যবস্থার আওতায় আবেদন নিষ্পত্তির গড় সময়, অনুমোদনের সংখ্যা, বাতিল হওয়া আবেদন এবং ব্যবসায়ীদের অভিযোগের পরিসংখ্যান বিশ্লেষণ করা প্রয়োজন।
কর ফাঁকি শনাক্তে তৎপরতা, আদায় কতটা?
রাজস্ব প্রশাসনের কার্যকারিতা যাচাইয়ের অন্যতম গুরুত্বপূর্ণ সূচক হলো কর ফাঁকি শনাক্তের পর প্রকৃতপক্ষে কত টাকা আদায় করা হয়েছে।
প্রাপ্ত পূর্ববর্তী তথ্য অনুযায়ী, ২০২৪ সালের ডিসেম্বর থেকে ২০২৬ সালের এপ্রিল পর্যন্ত কর গোয়েন্দা কার্যক্রমে প্রায় ৫৩২ কোটি টাকা উদ্ধারের তথ্য রয়েছে। একই সময়ে বা সংশ্লিষ্ট কার্যক্রমে শনাক্ত অর্থের পরিমাণ প্রায় ৭ হাজার কোটি টাকা পর্যন্ত পৌঁছানোর একটি পরিসংখ্যানও উল্লেখ করা হয়েছে।
তবে এসব অঙ্কের সময়কাল ও হিসাবের ধরন এক কি না, তা নিশ্চিত করা প্রয়োজন। শনাক্ত কর ফাঁকি, কর দাবি, আদায়যোগ্য অর্থ এবং সরকারি কোষাগারে বাস্তবে জমা হওয়া অর্থ এক বিষয় নয়।
কোনো প্রতিষ্ঠানের বিরুদ্ধে কর ফাঁকির অভিযোগ শনাক্ত হওয়ার অর্থ এই নয় যে পুরো অর্থ ইতোমধ্যে আদায় হয়েছে। একইভাবে কর দাবি নির্ধারণের পর আপিল, মামলা বা অন্যান্য আইনি প্রক্রিয়ার কারণে আদায়ের পরিমাণ ও সময় পরিবর্তিত হতে পারে।
তাই রাজস্ব গোয়েন্দা কার্যক্রমের সাফল্য মূল্যায়নে অন্তত চারটি বিষয় আলাদাভাবে দেখা প্রয়োজন—কত টাকার অনিয়ম শনাক্ত হয়েছে, কত টাকার কর দাবি নির্ধারণ করা হয়েছে, কত টাকা বাস্তবে আদায় হয়েছে এবং কত টাকা এখনো অনাদায়ি রয়েছে।
এর পাশাপাশি কতটি প্রতিষ্ঠানের বিরুদ্ধে তদন্ত হয়েছে, কতটি মামলা হয়েছে এবং অনিয়মের অভিযোগে কর্মকর্তা-কর্মচারীদের বিরুদ্ধে কী ব্যবস্থা নেওয়া হয়েছে, তাও গুরুত্বপূর্ণ।
শুধু বড় অঙ্কের রাজস্ব ফাঁকি শনাক্তের ঘোষণা দিয়ে প্রশাসনের সাফল্য মূল্যায়ন করা যায় না। শনাক্ত অর্থ আদায় এবং অনিয়মের সঙ্গে জড়িতদের জবাবদিহির আওতায় আনা কতটা সম্ভব হয়েছে, সেটিও দেখতে হবে।
কাস্টমস বন্ড ব্যবস্থায় রাজস্ব ফাঁকি নিয়ন্ত্রণের প্রশ্ন
রাজস্ব প্রশাসনের আরেকটি গুরুত্বপূর্ণ ক্ষেত্র হলো কাস্টমস বন্ড ব্যবস্থাপনা। রপ্তানিমুখী শিল্পপ্রতিষ্ঠানকে উৎপাদনের প্রয়োজনে শুল্কমুক্ত কাঁচামাল আমদানির সুবিধা দেওয়ার উদ্দেশ্যেই মূলত বন্ড সুবিধা ব্যবহৃত হয়।
তবে এ সুবিধার শর্ত ভঙ্গ করে কাঁচামাল অন্য কাজে ব্যবহার, অনুমোদনবহির্ভূত বিক্রি কিংবা আমদানি করা পণ্যের যথাযথ হিসাব সংরক্ষণ না করার অভিযোগ উঠলে রাজস্ব ক্ষতির আশঙ্কা তৈরি হয়।
প্রাপ্ত তথ্য অনুযায়ী, চট্টগ্রাম কাস্টমস বন্ড কমিশনারেটের বিভিন্ন অভিযানে ২০২৬ সালের ২৪ ফেব্রুয়ারি থেকে ৩১ আগস্ট পর্যন্ত প্রায় ১ হাজার ৮৯ কোটি ৭৩ লাখ টাকার রাজস্ব ফাঁকি ও অনিয়মের তথ্য উঠে এসেছে বলে উল্লেখ রয়েছে।
তবে এই অঙ্কটি চূড়ান্তভাবে প্রমাণিত রাজস্ব ক্ষতি, প্রাথমিকভাবে শনাক্ত অনিয়ম, নাকি সংশ্লিষ্ট প্রতিষ্ঠানের বিরুদ্ধে নির্ধারিত রাজস্ব দাবির পরিমাণ—তা সরকারি নথি থেকে যাচাই করা জরুরি।
বিষয়টি অনুসন্ধানের জন্য জানতে হবে, কতটি প্রতিষ্ঠানের বিরুদ্ধে অনিয়ম শনাক্ত হয়েছে, কত টাকার রাজস্ব দাবি নির্ধারণ করা হয়েছে, কত টাকা আদায় হয়েছে এবং কতটি প্রতিষ্ঠানের বিরুদ্ধে মামলা বা অন্য ব্যবস্থা নেওয়া হয়েছে।
এ ছাড়া অডিট কার্যক্রমে অনিয়ম শনাক্তের পর তা নিষ্পত্তিতে কত সময় লাগছে এবং একই প্রতিষ্ঠানের বিরুদ্ধে বারবার অনিয়মের অভিযোগ উঠছে কি না, তা খতিয়ে দেখা প্রয়োজন।
বন্ড ব্যবস্থায় স্বচ্ছতা নিশ্চিত করা গেলে একদিকে যেমন রপ্তানিমুখী শিল্পের বৈধ সুবিধা সুরক্ষিত রাখা সম্ভব, অন্যদিকে তেমনি সুবিধার অপব্যবহার রোধ করে রাজস্ব ক্ষতির ঝুঁকিও কমানো যেতে পারে।
রাজস্ব আদায়ের লক্ষ্যমাত্রা ও বাস্তবতার ব্যবধান
রাজস্ব সংস্কারের কার্যকারিতা মূল্যায়নের ক্ষেত্রে লক্ষ্যমাত্রার বিপরীতে প্রকৃত আদায়ের হিসাব অত্যন্ত গুরুত্বপূর্ণ।
প্রাপ্ত একটি পূর্ববর্তী হিসাবে, ২০২৫-২৬ অর্থবছরে রাজস্ব আদায়ের লক্ষ্যমাত্রা প্রায় ৫ লাখ ৩ হাজার কোটি টাকা এবং আদায় প্রায় ৪ লাখ ১০ হাজার ৩৯০ কোটি টাকা উল্লেখ রয়েছে। তবে এই পরিসংখ্যান চূড়ান্তভাবে ব্যবহারের আগে সংশ্লিষ্ট অর্থবছরের মূল ও সংশোধিত লক্ষ্যমাত্রা এবং চূড়ান্ত আদায়ের হিসাব যাচাই করা প্রয়োজন।
লক্ষ্যমাত্রা ও প্রকৃত আদায়ের মধ্যে ব্যবধান থাকলে তার কারণ অনুসন্ধান করা জরুরি। অর্থনৈতিক প্রবৃদ্ধির গতি, আমদানি-রপ্তানির পরিস্থিতি, মূল্যস্ফীতি, কর অব্যাহতি, কর ফাঁকি, প্রশাসনিক দুর্বলতা এবং করদাতার সক্ষমতা—বিভিন্ন বিষয় রাজস্ব আদায়ে প্রভাব ফেলতে পারে।
একই সঙ্গে কর-জিডিপি অনুপাত বাড়ানোর পরিকল্পনা, প্রত্যক্ষ করের আওতা সম্প্রসারণ এবং কর অব্যাহতির কার্যকারিতা পর্যালোচনাও গুরুত্বপূর্ণ।
রাজস্ব আদায় বাড়াতে গিয়ে করদাতার ওপর অযৌক্তিক চাপ তৈরি না করে কর ফাঁকি কমানো, করের ভিত্তি সম্প্রসারণ এবং প্রশাসনিক দক্ষতা বাড়ানো দীর্ঘমেয়াদে বেশি কার্যকর হতে পারে।
তাই রাজস্ব আদায়ের পরিসংখ্যানের পাশাপাশি করের ধরনভিত্তিক আয়, করদাতার সংখ্যা, কর অব্যাহতির পরিমাণ এবং অনাদায়ি রাজস্বের হিসাবও বিশ্লেষণ করা প্রয়োজন।
করদাতার হয়রানি কমাতে কী পরিবর্তন এসেছে?
রাজস্ব প্রশাসনের সংস্কারের অন্যতম লক্ষ্য হওয়া উচিত করদাতার জন্য সেবা সহজ করা। কর নিবন্ধন, রিটার্ন জমা, কর পরিশোধ, অডিট, আপিল এবং কর ফেরত পাওয়ার প্রক্রিয়ায় দীর্ঘসূত্রতা থাকলে করদাতার ব্যয় বাড়ে এবং প্রশাসনের প্রতি আস্থা কমতে পারে।
ডিজিটাল সেবা সম্প্রসারণের মাধ্যমে এসব প্রক্রিয়া সহজ করার সুযোগ রয়েছে। তবে অনলাইন ব্যবস্থা চালু হওয়ার পরও যদি করদাতাকে একই কাজের জন্য একাধিক দপ্তরে যেতে হয় কিংবা দীর্ঘ সময় অপেক্ষা করতে হয়, তাহলে সংস্কারের সুফল সীমিত থেকে যায়।
এ ক্ষেত্রে করদাতার অভিযোগ নিষ্পত্তিতে গড় সময়, অনলাইনে সম্পন্ন হওয়া সেবার হার, কর ফেরত দেওয়ার সময়সীমা এবং অডিট নিষ্পত্তির অগ্রগতি পর্যালোচনা করা প্রয়োজন।
একই সঙ্গে কর কর্মকর্তাদের সিদ্ধান্ত গ্রহণে স্বচ্ছতা, অভিযোগ তদন্তের স্বাধীনতা এবং অনিয়মের ক্ষেত্রে কার্যকর শাস্তিমূলক ব্যবস্থা নিশ্চিত করা গুরুত্বপূর্ণ।
করদাতার আস্থা বাড়ানো গেলে স্বেচ্ছায় কর পরিশোধের প্রবণতা বাড়তে পারে। এতে দীর্ঘমেয়াদে রাজস্ব সংগ্রহের ভিত্তিও শক্তিশালী হওয়ার সম্ভাবনা রয়েছে।
সংস্কারের সাফল্য যাচাইয়ে সরকারের কাছে পাঁচ প্রশ্ন
এনবিআর পুনর্গঠন ও রাজস্ব প্রশাসনের সংস্কারের বাস্তব অগ্রগতি মূল্যায়নে সরকারের কাছে কয়েকটি প্রশ্নের উত্তর পাওয়া জরুরি।
প্রথমত, এনবিআর পুনর্গঠনসংক্রান্ত অধ্যাদেশ ও প্রশাসনিক সিদ্ধান্তের কতটুকু বাস্তবায়িত হয়েছে? নতুন বিভাগগুলোর দায়িত্ব, জনবল কাঠামো ও কার্যক্রমের বর্তমান অবস্থা কী?
দ্বিতীয়ত, ২০২৬-২৭ অর্থবছরে রাজস্ব আদায়ের লক্ষ্যমাত্রা কত এবং সর্বশেষ হিসাব অনুযায়ী প্রকৃত আদায় কত? লক্ষ্যমাত্রার তুলনায় ঘাটতি থাকলে তার প্রধান কারণ কী?
তৃতীয়ত, কর ফাঁকি ও রাজস্ব অনিয়ম শনাক্ত করে কত টাকা দাবি নির্ধারণ করা হয়েছে এবং কত টাকা বাস্তবে আদায় হয়েছে? অনাদায়ি অর্থ আদায়ে কী পদক্ষেপ নেওয়া হচ্ছে?
চতুর্থত, কর প্রশাসনে দুর্নীতি, অনিয়ম ও ক্ষমতার অপব্যবহারের অভিযোগে কতজন কর্মকর্তা-কর্মচারীর বিরুদ্ধে তদন্ত, বিভাগীয় মামলা বা শাস্তিমূলক ব্যবস্থা নেওয়া হয়েছে?
পঞ্চমত, করজাল সম্প্রসারণ, করদাতার হয়রানি কমানো, ডিজিটাল সেবা বাড়ানো এবং কাস্টমস বন্ড ব্যবস্থায় অনিয়ম নিয়ন্ত্রণে সরকার কী কী পদক্ষেপ বাস্তবায়ন করেছে? এসব পদক্ষেপের পরিমাপযোগ্য ফলাফল কী?
এসব প্রশ্নের লিখিত উত্তর পাওয়া গেলে সংস্কারের ঘোষণা ও বাস্তবায়নের মধ্যে ব্যবধান নিরূপণ করা সহজ হবে।
সংস্কারের মূল্যায়ন হবে বাস্তব ফলাফলে
বাংলাদেশের রাজস্ব প্রশাসনের সামনে একদিকে রাজস্ব আদায় বাড়ানোর চাপ, অন্যদিকে করদাতার আস্থা ও ব্যবসার পরিবেশ বজায় রাখার চ্যালেঞ্জ রয়েছে। এই দুইয়ের মধ্যে ভারসাম্য তৈরি করাই কার্যকর সংস্কারের অন্যতম শর্ত।
এনবিআর পুনর্গঠন, ডিজিটাল রাজস্ব সংগ্রহ, কর গোয়েন্দা কার্যক্রম এবং আমদানি-রপ্তানি প্রক্রিয়া সহজ করার উদ্যোগ তখনই কার্যকর বলে বিবেচিত হবে, যখন এসবের ফলে রাজস্ব আদায়ে উন্নতি, কর ফাঁকি কমানো, প্রশাসনিক স্বচ্ছতা বৃদ্ধি এবং করদাতার ভোগান্তি হ্রাসের প্রমাণ পাওয়া যাবে।
তাই সংস্কারের সাফল্য শুধু নতুন বিভাগ গঠন, প্রযুক্তি চালু কিংবা বড় অঙ্কের রাজস্ব ফাঁকি শনাক্তের ঘোষণায় সীমাবদ্ধ রাখা যাবে না। প্রয়োজন হবে নির্ভরযোগ্য পরিসংখ্যান, বাস্তবায়নের অগ্রগতি, নিরীক্ষা প্রতিবেদন এবং সংশ্লিষ্ট কর্তৃপক্ষের জবাবদিহি।
সব মিলিয়ে মূল প্রশ্নটি হলো—এনবিআর পুনর্গঠন ও রাজস্ব খাত সংস্কারের উদ্যোগ বাংলাদেশের রাজস্ব ব্যবস্থায় বাস্তব পরিবর্তন আনছে, নাকি এখনো বড় অংশ প্রশাসনিক পরিকল্পনা ও ঘোষণার পর্যায়ে রয়েছে?