সরকারের ক্রমবর্ধমান ব্যয় মেটাতে রাজস্ব আহরণ বাড়ানোর বিকল্প নেই। শিক্ষা, স্বাস্থ্য, সামাজিক সুরক্ষা, অবকাঠামো উন্নয়ন, সরকারি কর্মকর্তা-কর্মচারীদের বেতন-ভাতা এবং দেশি-বিদেশি ঋণের সুদ পরিশোধ—সব ক্ষেত্রেই সরকারের নিজস্ব আয়ের সক্ষমতা গুরুত্বপূর্ণ। অথচ বাংলাদেশের কর-জিডিপি অনুপাত এখনো তুলনামূলকভাবে কম। অন্যদিকে, প্রতি অর্থবছরেই বাড়ছে রাজস্ব আদায়ের লক্ষ্যমাত্রা। এ পরিস্থিতিতে করের আওতা সম্প্রসারণ, কর ফাঁকি শনাক্ত, বকেয়া রাজস্ব আদায় এবং প্রশাসনিক দক্ষতা বাড়াতে বড় ধরনের পরিকল্পনা নিয়েছে জাতীয় রাজস্ব বোর্ড (এনবিআর)।
ত্রয়োদশ জাতীয় সংসদের অর্থ মন্ত্রণালয়-সম্পর্কিত স্থায়ী কমিটির বৈঠকে উপস্থাপিত পরিকল্পনায় আয়কর, মূল্য সংযোজন কর (মূসক বা ভ্যাট) এবং কাস্টমস ব্যবস্থাকে আরও তথ্যপ্রযুক্তিনির্ভর ও সমন্বিত করার উদ্যোগ তুলে ধরা হয়েছে। পরিকল্পনার মধ্যে রয়েছে সরকারি বিভিন্ন সংস্থার তথ্যভান্ডারের সঙ্গে করদাতার আয় ও সম্পদের তথ্য মিলিয়ে দেখা, সম্ভাব্য কর ফাঁকিদাতা শনাক্ত, অনলাইনে কর নির্ধারণ ও শুনানি, স্বয়ংক্রিয় কর ফেরত এবং বকেয়া রাজস্ব আদায়ে জোরালো পদক্ষেপ।
এ ছাড়া কাস্টমস ব্যবস্থাপনায় কৃত্রিম বুদ্ধিমত্তাভিত্তিক ঝুঁকি বিশ্লেষণ, ভ্যাট ফাঁকি রোধে ব্যবসাপ্রতিষ্ঠানের তথ্য সমন্বয়, বন্ড সুবিধার অপব্যবহার নিয়ন্ত্রণ এবং রাজস্ব প্রশাসনের কাঠামোগত সংস্কারের পরিকল্পনাও রয়েছে। তবে এসব উদ্যোগের সফলতা নির্ভর করবে বাস্তবায়ন সক্ষমতা, দক্ষ জনবল, তথ্যের নির্ভুলতা, প্রশাসনিক জবাবদিহি এবং করদাতাদের আস্থা অর্জনের ওপর।
৯ লাখ ৩৮ হাজার কোটি টাকার বাজেটে বড় ভরসা এনবিআর
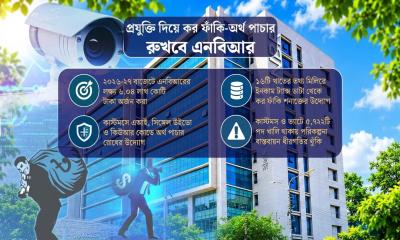
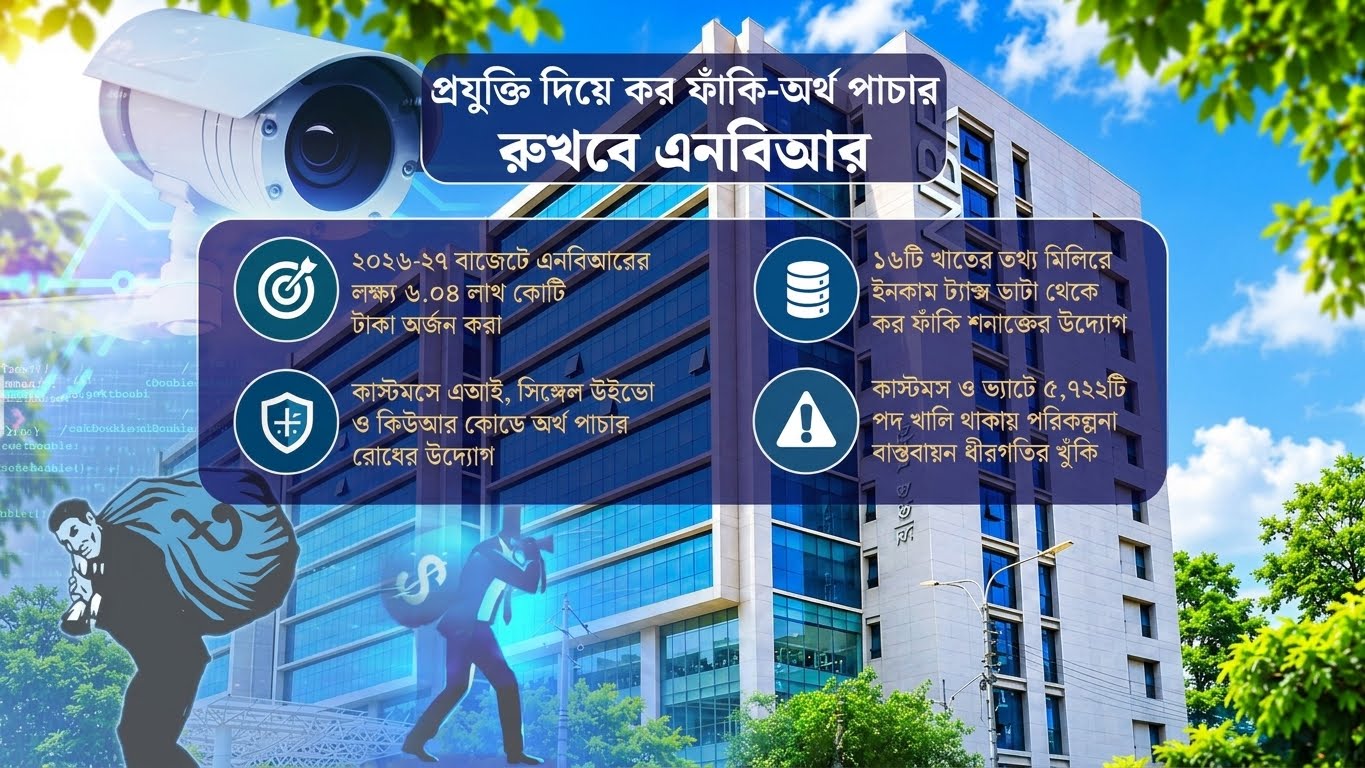
প্রদত্ত পরিকল্পনা অনুযায়ী, ২০২৬-২৭ অর্থবছরে সরকারের মোট বাজেট ব্যয় ধরা হয়েছে ৯ লাখ ৩৮ হাজার কোটি টাকা। এর বিপরীতে মোট রাজস্ব আয়ের লক্ষ্যমাত্রা ৬ লাখ ৯৫ হাজার কোটি টাকা। এর মধ্যে জাতীয় রাজস্ব বোর্ডের মাধ্যমে ৬ লাখ ৪ হাজার কোটি টাকা আদায়ের পরিকল্পনা রয়েছে।
অর্থাৎ, মোট রাজস্ব লক্ষ্যমাত্রার সিংহভাগই আদায় করতে হবে এনবিআরকে। এই লক্ষ্য অর্জনে আয়কর, ভ্যাট ও কাস্টমস—তিনটি প্রধান খাতেই রাজস্ব আহরণের সক্ষমতা বাড়ানো প্রয়োজন। একই সঙ্গে কর ফাঁকি কমানো, বকেয়া আদায়, কর অব্যাহতির যৌক্তিকতা পর্যালোচনা এবং করজালের বাইরে থাকা ব্যক্তি ও প্রতিষ্ঠানকে কর ব্যবস্থার আওতায় আনার ওপর গুরুত্ব দেওয়া হচ্ছে।
এনবিআরের উপস্থাপনায় বলা হয়েছে, সরকারের মোট আহরিত রাজস্বের প্রতি ১০০ টাকার মধ্যে প্রায় ৮৬ টাকা আসে সংস্থাটির মাধ্যমে। গত দুই দশকে রাজস্ব আহরণ বাড়লেও অর্থনীতির আকার, সরকারি ব্যয় এবং ঋণ পরিশোধের চাহিদার সঙ্গে সামঞ্জস্য রেখে রাজস্ব বাড়ানো এখন বড় চ্যালেঞ্জ।
রাজস্ব আহরণ বাড়াতে এনবিআর তিনটি কৌশল সামনে এনেছে। প্রথমটি ‘রিকভারি স্ট্র্যাটেজি’, যার লক্ষ্য রাজস্ব আহরণের প্রবৃদ্ধি বাড়ানো। দ্বিতীয়টি ‘রিস্টোরেশন স্ট্র্যাটেজি’, যার মাধ্যমে করের আওতা সম্প্রসারণ এবং ব্যবসাবান্ধব পরিবেশ তৈরির পরিকল্পনা রয়েছে। তৃতীয়টি ‘রিকনস্ট্রাকশন ফর অ্যাক্সিলারেশন স্ট্র্যাটেজি’, যার উদ্দেশ্য রাজস্ব প্রশাসনে স্বচ্ছতা, জবাবদিহি ও স্বেচ্ছায় কর পরিপালন বাড়ানো।
পরিকল্পনায় রাজস্ব আহরণের গড় প্রবৃদ্ধি ১৬ শতাংশে উন্নীত করার কথা বলা হয়েছে। পাশাপাশি ২০৩০ সালের মধ্যে কর-জিডিপি অনুপাত ১৫ শতাংশে নেওয়ার দীর্ঘমেয়াদি লক্ষ্য উল্লেখ করা হয়েছে। তবে এসব লক্ষ্য অর্জনে শুধু করহার বাড়ানোর পরিবর্তে করজাল সম্প্রসারণ, প্রকৃত আয় নিরূপণ, কর ফাঁকি শনাক্ত এবং কর অব্যাহতির যৌক্তিকতা পর্যালোচনাকে গুরুত্ব দেওয়া হচ্ছে।
কর ফাঁকি শনাক্তে ১৬টি উৎসের তথ্য ব্যবহার
করহার না বাড়িয়ে রাজস্ব বাড়ানোর অন্যতম কৌশল হিসেবে সম্ভাব্য করদাতা শনাক্তকরণ কর্মসূচি নেওয়ার পরিকল্পনা করেছে এনবিআর। এ কর্মসূচির আওতায় ব্যাংক লেনদেন, জমি ও ফ্ল্যাট কেনা, গাড়ির মালিকানা, ক্রেডিট কার্ড, বিদেশ ভ্রমণ, সরকারি ক্রয়, শেয়ারবাজার এবং ইউটিলিটি সংযোগসহ ১৬টি উৎসের তথ্য ব্যবহার করার কথা রয়েছে।
এসব তথ্যের সঙ্গে করদাতার আয়কর রিটার্নের তথ্য মিলিয়ে দেখা হবে। কোনো ব্যক্তি বা প্রতিষ্ঠানের ঘোষিত আয়, সম্পদ ও আর্থিক কর্মকাণ্ডের মধ্যে অসংগতি পাওয়া গেলে তা ঝুঁকিভিত্তিক যাচাইয়ের আওতায় আনার পরিকল্পনা রয়েছে। যাদের করযোগ্য আয় থাকা সত্ত্বেও রিটার্ন জমা দেওয়ার তথ্য নেই, কিংবা টিআইএন থাকা সত্ত্বেও নিয়মিত কর পরিপালন করেন না, তাঁদের শনাক্ত করাও এ উদ্যোগের লক্ষ্য।
এ জন্য ‘ন্যাশনাল ইনকাম ট্যাক্স ডাটা ম্যাচিং সিস্টেম’ চালুর পরিকল্পনা রয়েছে। এর মাধ্যমে করদাতার ঘোষিত আয়, ব্যাংক আমানত, সম্পদ কেনা এবং বিদেশ ভ্রমণের মতো তথ্যের মধ্যে অসংগতি শনাক্ত করা হবে। পাশাপাশি ‘ইন্টিগ্রেটেড ট্যাক্সপেয়ার প্রোফাইল’ তৈরি করে করদাতার আর্থিক অবস্থার একটি সমন্বিত চিত্র পাওয়ার লক্ষ্য নির্ধারণ করা হয়েছে।
টিআইএন ডাটাবেজ পর্যালোচনা করে করদাতাদের নিয়মিত রিটার্নদাতা, শূন্য রিটার্নদাতা, নন-ফাইলার, নিষ্ক্রিয় এবং সম্ভাব্য করদাতা—এই পাঁচ শ্রেণিতে ভাগ করার পরিকল্পনাও রয়েছে। এর মাধ্যমে মাঠপর্যায়ের কর কার্যালয়গুলোকে নতুন সক্রিয় করদাতা শনাক্ত এবং কর পরিপালন বাড়ানোর কাজে আরও কার্যকর করার লক্ষ্য রয়েছে।
তবে এ ধরনের তথ্য সমন্বয়ের ক্ষেত্রে তথ্যের নির্ভুলতা, ব্যক্তিগত গোপনীয়তা এবং আইনগত অনুমোদন নিশ্চিত করা জরুরি। বিভিন্ন সরকারি ও আর্থিক প্রতিষ্ঠানের তথ্যের মধ্যে অসংগতি থাকলে তা সংশোধনের সুযোগ দিতে হবে। শুধু তথ্য সংগ্রহ নয়, সেসব তথ্যের ভিত্তিতে ন্যায্য কর নির্ধারণ ও আদায় নিশ্চিত করার সক্ষমতাও বাড়াতে হবে।
কর-জিডিপি অনুপাত বাড়ানোই বড় চ্যালেঞ্জ
বাংলাদেশের রাজস্ব খাতের অন্যতম দুর্বলতা হলো কর-জিডিপি অনুপাত কম থাকা। অর্থনীতির আকার বাড়লেও সেই অনুপাতে কর আদায় বাড়ছে না। ফলে উন্নয়ন ও নিয়মিত ব্যয় মেটাতে সরকারকে ঋণের ওপর নির্ভর করতে হচ্ছে। ঋণের সুদ পরিশোধে ব্যয় বাড়লে শিক্ষা, স্বাস্থ্য, সামাজিক সুরক্ষা ও অবকাঠামো উন্নয়নের মতো খাতে অর্থ বরাদ্দের ওপরও চাপ তৈরি হতে পারে।
এনবিআরের উপস্থাপনায় রাজস্ব আহরণের পথে কয়েকটি বড় বাধার কথা উঠে এসেছে। এর মধ্যে রয়েছে নগদ লেনদেননির্ভর অনানুষ্ঠানিক অর্থনীতি, বিভিন্ন খাতে কর অব্যাহতি, সরকারি সংস্থাগুলোর মধ্যে তথ্য আদান-প্রদানের সীমাবদ্ধতা, প্রযুক্তিগত ব্যবস্থার অসমন্বয় এবং রাজস্ব প্রশাসনের জনবল সংকট।
অনানুষ্ঠানিক অর্থনীতির বড় অংশ করজালের বাইরে থাকায় প্রকৃত আয় ও ব্যবসার পরিমাণ নির্ধারণ কঠিন হয়ে পড়ে। আবার বিভিন্ন খাতে কর অব্যাহতির কারণে সম্ভাব্য রাজস্বের একটি অংশ আদায় করা যায় না। এনবিআরের উপস্থাপনায় ২০২২-২৩ অর্থবছরে প্রত্যক্ষ কর, ভ্যাট ও কাস্টমস শুল্কে কর অব্যাহতির পরিমাণ জিডিপির যথাক্রমে ২ দশমিক ৩৯ শতাংশ, ৩ দশমিক ২৬ শতাংশ এবং শূন্য দশমিক ৭৬ শতাংশ বলে উল্লেখ করা হয়েছে।
এসব কর অব্যাহতির অর্থনৈতিক ও সামাজিক যৌক্তিকতা পর্যালোচনা করে অপ্রয়োজনীয় সুবিধা কমানো রাজস্ব সংস্কারের গুরুত্বপূর্ণ অংশ হতে পারে। তবে বিনিয়োগ, কর্মসংস্থান, রপ্তানি ও সাধারণ মানুষের জীবনযাত্রার ওপর প্রভাব বিবেচনা না করে নির্বিচারে কর অব্যাহতি প্রত্যাহার করাও সমীচীন হবে না। কোন খাতে কী কারণে সুবিধা দেওয়া হচ্ছে, সেই সুবিধার বিপরীতে কতটা অর্থনৈতিক সুফল পাওয়া যাচ্ছে—তার মূল্যায়ন প্রয়োজন।
আয় ও সম্পদের অসংগতি শনাক্তে সমন্বিত করদাতা প্রোফাইল
কর ফাঁকি শনাক্তে তথ্যপ্রযুক্তির ব্যবহার বাড়ানোর পাশাপাশি ব্যক্তি ও প্রতিষ্ঠানের আর্থিক কার্যক্রম বিশ্লেষণের পরিকল্পনা রয়েছে। এনবিআরের প্রস্তাবিত সমন্বিত করদাতা প্রোফাইলে ঘোষিত আয়, সম্পদ, ব্যাংক আমানত এবং বিভিন্ন অর্থনৈতিক কর্মকাণ্ডের তথ্য পর্যালোচনা করা হবে।
উচ্চ সম্পদসম্পন্ন ব্যক্তিদের ক্ষেত্রে আলাদা প্রোফাইল তৈরির পরিকল্পনাও রয়েছে। কোনো ব্যক্তির ঘোষিত আয় ও সম্পদের মধ্যে বড় ধরনের অসংগতি পাওয়া গেলে তা যাচাইয়ের উদ্যোগ নেওয়া হতে পারে। তবে সম্পদ কেনা, বিদেশ ভ্রমণ কিংবা ব্যাংকে অর্থ জমা থাকলেই কর ফাঁকির প্রমাণ হয় না। সংশ্লিষ্ট অর্থের বৈধ উৎস, কর পরিশোধের তথ্য এবং প্রযোজ্য আইন বিবেচনায় নিয়েই কর নির্ধারণ করতে হবে।
করপোরেট করের ক্ষেত্রে প্রতিষ্ঠানের টার্নওভার, মোট মুনাফার অনুপাত, সংশ্লিষ্ট পক্ষের সঙ্গে লেনদেন, রয়্যালটি এবং আমদানি মূল্যসহ ১৪টি সূচক পরীক্ষা করার পরিকল্পনা রয়েছে। বহুজাতিক কোম্পানির কর ফাঁকি ও মুনাফা স্থানান্তর শনাক্তে আন্তর্জাতিক কর ও ট্রান্সফার প্রাইসিং ইউনিটের সক্ষমতা বাড়ানোর কথাও বলা হয়েছে।
উৎসে কর ব্যবস্থাপনায় স্বয়ংক্রিয় প্ল্যাটফর্ম চালু, করদাতার জমা ও কর্তন করা করের হিসাব সংরক্ষণে রিয়েল-টাইম ট্যাক্স ক্রেডিট লেজার এবং অতিরিক্ত কর কর্তনের অর্থ ফেরত দিতে স্বয়ংক্রিয় রিফান্ড ব্যবস্থা গড়ে তোলার পরিকল্পনা রয়েছে। এসব উদ্যোগ কার্যকর হলে করদাতার হয়রানি কমানো এবং কর প্রশাসনের স্বচ্ছতা বাড়ানোর সুযোগ তৈরি হতে পারে।
অনলাইনে কর নির্ধারণ, শুনানি ও রিটার্ন দাখিল
আয়কর বিভাগের কার্যক্রমকে ডিজিটাল, তথ্যনির্ভর ও ব্যক্তি-নিরপেক্ষ ব্যবস্থায় রূপান্তরের পরিকল্পনা করেছে এনবিআর। এর আওতায় অনলাইনে নোটিশ পাঠানো, নথি জমা, শুনানি, স্বয়ংক্রিয়ভাবে মামলা বা কেস বরাদ্দ এবং আদেশ জারির ব্যবস্থা গড়ে তোলার কথা বলা হয়েছে।
চাকরিজীবীদের জন্য আগে থেকে তথ্য পূরণ করা বা প্রি-ফিল্ড আয়কর রিটার্ন চালুর পরিকল্পনা রয়েছে। এতে বেতনসহ সংশ্লিষ্ট তথ্য আগে থেকেই যুক্ত থাকলে করদাতাকে কম তথ্য পূরণ করতে হবে। ক্ষুদ্র ব্যবসায়ী ও ফ্রিল্যান্সারদের জন্য সহজ রিটার্ন এবং বাড়ির মালিকদের আয় শনাক্তে সম্পত্তিভিত্তিক কর্মসূচির কথাও উল্লেখ করা হয়েছে।
বকেয়া কর আদায়ে ‘ইনকাম ট্যাক্স ডেট ম্যানেজমেন্ট সিস্টেম’ চালুর পাশাপাশি বিকল্প বিরোধ নিষ্পত্তি বা এডিআর কার্যকর করার পরিকল্পনা রয়েছে। প্রাথমিক পর্যায়ে টিআইএন ডাটাবেজ পরিশোধন, নন-ফাইলার শনাক্ত এবং বকেয়া করের তালিকা তৈরির কথা বলা হয়েছে। পরবর্তী পর্যায়ে নন-ফাইলারদের রিটার্ন দাখিলে উদ্বুদ্ধ করা এবং কেন্দ্রীয় ঝুঁকিভিত্তিক অডিটের পরীক্ষামূলক কার্যক্রম শুরুর পরিকল্পনা রয়েছে।
ডিজিটাল ব্যবস্থায় কর নির্ধারণ ও শুনানি চালু হলে করদাতা ও কর্মকর্তার সরাসরি যোগাযোগ কমতে পারে। এতে অনিয়মের সুযোগ কমানোর পাশাপাশি সিদ্ধান্ত গ্রহণের প্রক্রিয়ায় স্বচ্ছতা বাড়তে পারে। তবে প্রযুক্তিগত ত্রুটি, ভুল তথ্য, আপিলের সুযোগ এবং করদাতার ব্যক্তিগত তথ্যের নিরাপত্তা নিশ্চিত করাও সমান গুরুত্বপূর্ণ।
ভ্যাট ফাঁকি ঠেকাতে ব্যবসাপ্রতিষ্ঠানের তথ্য সমন্বয়
ভ্যাট অনুবিভাগের পরিকল্পনায় ব্যবসাপ্রতিষ্ঠানের নিবন্ধন ও লেনদেনের তথ্যের সঙ্গে ব্যবসায় শনাক্তকরণ নম্বর বা বিআইএন যুক্ত করার ওপর গুরুত্ব দেওয়া হয়েছে। ব্যাংক হিসাব খোলা বা পরিচালনা, ঋণ গ্রহণ, ট্রেড লাইসেন্স নবায়ন, মোবাইল আর্থিক সেবার মার্চেন্ট হিসাব, ব্যবসায়ী সংগঠনের সদস্যপদ, গ্যাস-বিদ্যুৎ সংযোগ এবং যানবাহন নিবন্ধনের মতো ক্ষেত্রে বিআইএন ব্যবহারের বিষয়টি পরিকল্পনায় উল্লেখ করা হয়েছে।
এ উদ্যোগের লক্ষ্য হলো ব্যবসার প্রকৃত পরিধি শনাক্ত করা এবং ভ্যাট নিবন্ধন ও পরিপালন বাড়ানো। তবে এসব ক্ষেত্রে বিআইএন বাধ্যতামূলক করার বিধান ইতোমধ্যে কার্যকর হয়েছে কি না, তা সংশ্লিষ্ট আইন, বিধিমালা ও প্রজ্ঞাপনের সঙ্গে মিলিয়ে দেখা প্রয়োজন।
কর অব্যাহতির অপব্যবহার কমাতে ‘ট্যাক্স এক্সপেন্ডিচার পলিসি অ্যান্ড ম্যানেজমেন্ট ফ্রেমওয়ার্ক ২০২৫’ অনুসরণের কথা বলা হয়েছে। কর অব্যাহতির প্রজ্ঞাপনে নির্দিষ্ট সময় শেষে সুবিধা পুনর্মূল্যায়নের বিধান বা সানসেট ক্লজ যুক্ত করার পরিকল্পনাও রয়েছে। এর মাধ্যমে দীর্ঘদিন ধরে বহাল থাকা কর সুবিধাগুলোর কার্যকারিতা পর্যালোচনা করা সম্ভব হতে পারে।
তামাক খাতে কর ফাঁকি ঠেকাতে উৎপাদন ও সরবরাহ পর্যায়ে নজরদারি, ট্র্যাক অ্যান্ড ট্রেস ব্যবস্থা, সিসিটিভি ক্যামেরা এবং স্ট্যাম্পে কিউআর বা এআর কোড ব্যবহারের উদ্যোগ নেওয়ার কথা বলা হয়েছে। নাগরিকদের কাছ থেকে কর ফাঁকির তথ্য সংগ্রহ এবং তথ্যদাতাদের পুরস্কৃত করার ব্যবস্থার পরিকল্পনাও রয়েছে।
ক্ষুদ্র ব্যবসায়ীদের জন্য সহজে কর পরিশোধের ব্যবস্থা এবং বড় প্রতিষ্ঠানের ক্ষেত্রে নিবিড় পরিবীক্ষণ জোরদার করার কথা জানিয়েছে এনবিআর। তবে কর পরিপালন বাড়ানোর উদ্যোগ যেন ক্ষুদ্র উদ্যোক্তাদের জন্য অযৌক্তিক প্রশাসনিক চাপ তৈরি না করে, সেদিকেও নজর দিতে হবে।
কাস্টমসে এআইভিত্তিক ঝুঁকি ব্যবস্থাপনা ও কিউআর কোড
আন্তর্জাতিক বাণিজ্য থেকে এনবিআরের উল্লেখযোগ্য রাজস্ব আসে। আমদানি-রপ্তানির পণ্য চালান, ঘোষিত মূল্য, শুল্কায়ন এবং বন্ড সুবিধার অপব্যবহার নিয়ন্ত্রণে কাস্টমস ব্যবস্থার সক্ষমতা বাড়ানোর পরিকল্পনা রয়েছে।
এনবিআরের উপস্থাপনায় কৃত্রিম বুদ্ধিমত্তাসমৃদ্ধ ‘অটোমেটেড রিস্ক ম্যানেজমেন্ট সিস্টেম’ বা স্বয়ংক্রিয় ঝুঁকি ব্যবস্থাপনা পদ্ধতির কথা উল্লেখ করা হয়েছে। এর মাধ্যমে পণ্য চালানের তথ্য বিশ্লেষণ করে উচ্চ ঝুঁকির চালান শনাক্ত এবং যাচাই কার্যক্রমে অগ্রাধিকার দেওয়ার লক্ষ্য রয়েছে।
একই সঙ্গে আমদানি-রপ্তানি সংশ্লিষ্ট বিভিন্ন সংস্থার ছাড়পত্র একটি প্ল্যাটফর্মে আনতে ‘বাংলাদেশ সিঙ্গেল উইন্ডো’ বাস্তবায়নের কথা বলা হয়েছে। বাণিজ্যভিত্তিক অর্থ পাচার শনাক্তে কাস্টমসের ট্রান্সফার প্রাইসিং সেলের সক্ষমতা বাড়ানো এবং প্রধান বাণিজ্য অংশীদার দেশগুলোতে কাস্টমস অ্যাটাশে পদ সৃষ্টির প্রয়োজনীয়তাও তুলে ধরা হয়েছে।
বন্ড সুবিধার অপব্যবহার ঠেকাতে কাঁচামালের ব্যবহার ও মজুতের হিসাব নজরদারিতে কাস্টমস বন্ড ম্যানেজমেন্ট সিস্টেম আধুনিকায়নের পরিকল্পনা রয়েছে। বন্দরে দীর্ঘদিন পড়ে থাকা পণ্য দ্রুত নিলামে তোলার মাধ্যমে জট কমানো এবং আটকে থাকা রাজস্ব আদায়েও জোর দেওয়ার কথা বলা হয়েছে।
তবে এআইভিত্তিক ঝুঁকি বিশ্লেষণ কার্যকর করতে মানসম্মত তথ্য, নির্ভুল ঝুঁকি-সূচক এবং দক্ষ জনবল প্রয়োজন। স্বয়ংক্রিয় ব্যবস্থায় কোনো চালানকে উচ্চ ঝুঁকির হিসেবে চিহ্নিত করা মানেই অনিয়ম প্রমাণিত হওয়া নয়। তাই ঝুঁকিভিত্তিক যাচাইয়ের পাশাপাশি ন্যায়সংগত শুল্কায়ন, আপিলের সুযোগ এবং ব্যবসায়ীদের সঙ্গে স্বচ্ছ যোগাযোগ নিশ্চিত করা জরুরি।
কাস্টমস ও ভ্যাটে জনবল সংকট বড় বাধা
প্রযুক্তিনির্ভর রাজস্ব ব্যবস্থার পরিকল্পনা থাকলেও তা বাস্তবায়নের জন্য দক্ষ জনবল প্রয়োজন। এনবিআরের উপস্থাপনায় কাস্টমস ও ভ্যাট অনুবিভাগে অনুমোদিত পদের তুলনায় কর্মরত জনবল কম থাকার বিষয়টি উঠে এসেছে।
প্রদত্ত হিসাব অনুযায়ী, কাস্টমস ও ভ্যাট অনুবিভাগে ১৪ হাজার ২৯৮টি অনুমোদিত পদের বিপরীতে কর্মরত আছেন ৭ হাজার ৬৮২ জন। একই হিসাবে শূন্য পদের সংখ্যা ৫ হাজার ৭২২টি উল্লেখ করা হয়েছে। তবে অনুমোদিত পদ, কর্মরত জনবল ও শূন্য পদের এই সংখ্যাগুলোর মধ্যে গাণিতিক অসংগতি রয়েছে; প্রকাশের আগে এনবিআরের মূল নথি থেকে সঠিক হিসাব নিশ্চিত করা প্রয়োজন।
প্রথম থেকে দশম গ্রেডের পদগুলোর ক্ষেত্রে ৭ হাজার ৬৬২টি অনুমোদিত পদের বিপরীতে কর্মরত ৪ হাজার ৭২ জন এবং শূন্য পদ ২ হাজার ৭০৬টি বলে উল্লেখ করা হয়েছে। ষষ্ঠ গ্রেডের উপকমিশনার পদে ২৪৭টির মধ্যে ১৬৭টি শূন্য, অর্থাৎ কর্মরত আছেন ৮০ জন। নবম গ্রেডের রাজস্ব কর্মকর্তার ১ হাজার ১৪৭টি পদের মধ্যে ৩২০টি এবং দশম গ্রেডের সহকারী রাজস্ব কর্মকর্তার ৫ হাজার ৬৩১টি পদের মধ্যে ২ হাজার ৩৮৬টি শূন্য বলে পরিকল্পনায় উল্লেখ রয়েছে।
একাদশ থেকে বিংশ গ্রেডের ৬ হাজার ৬৩৬টি পদের মধ্যে কর্মরত ৩ হাজার ৬১০ জন এবং ৩ হাজার ১৬টি পদ শূন্য থাকার তথ্যও দেওয়া হয়েছে। এসব হিসাবের চূড়ান্ত নির্ভুলতা যাচাই করা প্রয়োজন।
উপকমিশনার, রাজস্ব কর্মকর্তা ও সহকারী রাজস্ব কর্মকর্তার মতো গুরুত্বপূর্ণ পদে জনবল ঘাটতি থাকলে কর নির্ধারণ, অডিট, বকেয়া আদায়, পণ্য যাচাই এবং বন্ড সুবিধার ব্যবহার তদারকিতে চাপ তৈরি হতে পারে। ফলে শুধু সফটওয়্যার চালু করলেই কাঙ্ক্ষিত ফল পাওয়া যাবে না; দক্ষ জনবল নিয়োগ, প্রশিক্ষণ, দায়িত্ব বণ্টন এবং মাঠপর্যায়ের তদারকি জোরদার করাও প্রয়োজন।
রাজস্ব প্রশাসনের কাঠামোগত সংস্কারেও গুরুত্ব
এনবিআরের পরিকল্পনায় রাজস্ব প্রশাসনের কাঠামোগত সংস্কারের বিষয়টিও গুরুত্ব পেয়েছে। রাজস্ব নীতি প্রণয়ন ও রাজস্ব ব্যবস্থাপনার কাজ আরও কার্যকরভাবে পরিচালনা, তথ্যপ্রযুক্তি ব্যবস্থার সমন্বয় এবং প্রশাসনিক জবাবদিহি বাড়ানোর প্রয়োজনীয়তা তুলে ধরা হয়েছে।
রাজস্ব নীতি ও রাজস্ব ব্যবস্থাপনার দায়িত্ব পৃথক করার উদ্দেশ্যে আগে নেওয়া উদ্যোগগুলোর আইনগত অবস্থা, বাস্তবায়নের অগ্রগতি এবং পরবর্তী পদক্ষেপ সম্পর্কে স্পষ্টতা প্রয়োজন। প্রশাসনিক পুনর্গঠন নিয়ে উচ্চপর্যায়ের সংস্কার কমিটি গঠনের কথা বলা হলেও সুপারিশ, বাস্তবায়নের সময়সীমা এবং দায়িত্ব বণ্টন সম্পর্কে বিস্তারিত তথ্য যাচাই করা জরুরি।
রাজস্ব প্রশাসনের সংস্কার সফল করতে হলে করনীতির স্থিতিশীলতা, করদাতাদের জন্য সহজ সেবা, কর্মকর্তাদের জবাবদিহি এবং দুর্নীতি প্রতিরোধের কার্যকর ব্যবস্থা নিশ্চিত করতে হবে। একই সঙ্গে করদাতাদের অভিযোগ নিষ্পত্তি, হয়রানি কমানো এবং আপিলের সুযোগ সহজ করার ওপর গুরুত্ব দিতে হবে।
করদাতা বাড়ানোর পাশাপাশি প্রকৃত আয় নিরূপণের তাগিদ
কর বিশ্লেষক স্নেহাশীষ বড়ুয়ার মতে, রাজস্ব আদায় বাড়াতে শুধু করদাতার সংখ্যা বৃদ্ধি যথেষ্ট নয়। যাদের কর দেওয়ার সক্ষমতা বেশি, তাদের প্রকৃত আয় ও সম্পদ নিরূপণ করে প্রাপ্য কর আদায় নিশ্চিত করতে হবে।
তিনি বলেন, অনেক করদাতা তাঁদের প্রকৃত আয় আয়কর রিটার্নে দেখান না। এতে সরকার কাঙ্ক্ষিত রাজস্ব থেকে বঞ্চিত হয়। এই সমস্যা মোকাবিলায় ব্যাংক, রাজউক, ভূমি অফিসসহ সংশ্লিষ্ট সরকারি সংস্থাগুলোর মধ্যে তথ্য আদান-প্রদান ও সমন্বয় বাড়ানো প্রয়োজন।
স্নেহাশীষ বড়ুয়ার মতে, আধুনিক সফটওয়্যার ব্যবহার করে আয় ও সম্পদের তথ্য যাচাই এবং কর ফাঁকি শনাক্তের ব্যবস্থা জোরদার করতে হবে। পাশাপাশি বিদ্যমান আইনের কার্যকর প্রয়োগ নিশ্চিত করা জরুরি।
অর্থনীতিবিদ ড. জাহিদ হোসেনের মতে, বাংলাদেশের রাজস্ব খাতের অন্যতম প্রধান সমস্যা কম কর আদায় এবং ব্যাপক কর অব্যাহতি। অপ্রয়োজনীয় কর অব্যাহতি কমানোর পাশাপাশি কার্যকর করনীতি প্রণয়ন এবং এনবিআরের প্রশাসনিক সংস্কার জরুরি।
তাঁর মতে, বছরের পর বছর ঋণনির্ভর বাজেট বাস্তবায়নের ফলে সরকারের সুদ পরিশোধের ব্যয় বাড়ছে। এ অবস্থা থেকে বের হতে নিজস্ব রাজস্ব আয় বাড়াতে হবে। করের আওতা সম্প্রসারণ, বিদ্যমান ব্যবস্থার পূর্ণ ব্যবহার এবং কার্যকর প্রশাসনিক সংস্কারের মাধ্যমে প্রকৃত রাজস্ব আদায় নিশ্চিত করা প্রয়োজন।
পরিকল্পনা বাস্তবায়নে দরকার স্বচ্ছতা ও আস্থা
এনবিআরের পরিকল্পনায় করদাতার তথ্য সমন্বয়, কর ফাঁকি শনাক্ত, অনলাইন করসেবা, স্বয়ংক্রিয় রিফান্ড, ভ্যাট তদারকি এবং কাস্টমসে এআই ব্যবহারের মতো গুরুত্বপূর্ণ উদ্যোগ রয়েছে। এসব পরিকল্পনা কার্যকরভাবে বাস্তবায়িত হলে করজাল সম্প্রসারণ, কর পরিপালন বাড়ানো এবং রাজস্ব প্রশাসনের দক্ষতা উন্নয়নের সুযোগ তৈরি হতে পারে।
তবে রাজস্ব লক্ষ্যমাত্রা পূরণে শুধু প্রযুক্তি ও নজরদারি যথেষ্ট নয়। করনীতির ধারাবাহিকতা, কর অব্যাহতির স্বচ্ছ মূল্যায়ন, দক্ষ জনবল, তথ্যের নিরাপত্তা এবং করদাতার ন্যায্য অধিকার নিশ্চিত করতে হবে। করদাতারা যেন সহজে রিটার্ন দিতে পারেন, অতিরিক্ত কর আদায় হলে দ্রুত ফেরত পান এবং প্রশাসনিক হয়রানি ছাড়া তাঁদের সমস্যার সমাধান করতে পারেন—এমন পরিবেশও গড়ে তোলা জরুরি।
সবচেয়ে গুরুত্বপূর্ণ হলো, কর ফাঁকি শনাক্তের নামে যেন বৈধ আয় বা সম্পদের অধিকার ক্ষুণ্ন না হয়। একইভাবে প্রভাবশালী ব্যক্তি ও প্রতিষ্ঠানের কর ফাঁকি যাতে অশনাক্ত থেকে না যায়, সেটিও নিশ্চিত করতে হবে। প্রযুক্তিনির্ভর তথ্য বিশ্লেষণের সঙ্গে নিরপেক্ষ তদন্ত, কার্যকর আইন প্রয়োগ এবং প্রশাসনিক জবাবদিহি যুক্ত করা গেলে রাজস্ব আহরণ বাড়ানোর পাশাপাশি কর ব্যবস্থার প্রতি মানুষের আস্থাও বাড়তে পারে।
শেষ পর্যন্ত এনবিআরের পরিকল্পনার সাফল্য নির্ভর করবে ঘোষিত লক্ষ্যকে বাস্তব রাজস্ব আদায়ে রূপান্তর করার ওপর। করজাল সম্প্রসারণ, প্রকৃত আয় নিরূপণ, অপ্রয়োজনীয় কর অব্যাহতি পর্যালোচনা এবং রাজস্ব প্রশাসনের দক্ষতা বাড়ানোর উদ্যোগ সমন্বিতভাবে বাস্তবায়ন করা গেলে সরকারের নিজস্ব আয় বাড়ানোর পথ আরও শক্তিশালী হতে পারে।